Moneta 2-Step は 4%/8% と 5%/10% どちらを選ぶべきか|価格差44%で何を買っているのかを4万本で検証
※ 本記事はシミュレーションによる検証です。投資助言ではありません。価格・ルールは2026年9月12日に公式チェックアウトとヘルプセンターで実測した値です。
(2026-10-12追記: 10月12日時点の公式バナーのクーポンは
monetober40(40%OFF・終了日の記載なし) です。この記事で使ったTOKONATSU50が今も使えるかは再確認していません。EAについては、自作EAは完全自動でも使えます。サポートが2026年10月12日に 2-Step について書面で回答しました(マーチン・グリッド/レイヤリング・レイテンシーアービ・HFTティックスキャル型は不可、商用EA・シグナル・口座管理ツールは禁止、所有証明=ソースコードを求められることあり)。禁止事項ページ(12146808)の文言はあいまいなので、書面で確かめておくと安心です。)
Moneta Funded の2ステップチャレンジは、購入画面でドローダウン構成を2択で選びます。
- 4% Daily loss / 8% Max loss
- 5% Daily loss / 10% Max loss
$100K なら $660 と $950。価格差は44% です。この44%増しで何を買っているのか、モンテカルロ4万本で確かめました。
TL;DR
- 価格差は全サイズでほぼ一定の1.4倍前後。 $100K で $660 対 $950、$10K で $71 対 $105。クーポン
TOKONATSU50は両方に効いて、$100K なら $330 対 $475 になります - 一番効く差は「目標 ÷ 損失枠」です。 フェーズ2の目標は両方とも10%なのに、損失枠は8%と10%。4%/8% は許された損失枠の1.25倍を稼げと要求されるのに対し、5%/10% はちょうど1.00倍。8%しか負けられないのに10%勝て、という構造が効いています
- 買えるのは「失格率の低下」です。 同じ実力・同じロットで回して、失格率は 88.2%→81.1%(エッジゼロ)、49.4%→36.8%(小さなエッジ)と最大12ポイント下がります
- 絶対額では常に 5%/10% が上。 期待受取額から参加費を引いた差引は、どの実力水準でも 5%/10% が勝ちます(エッジゼロで +1.017% 対 +0.838%)
- 資金効率では常に 4%/8% が上。 参加費1に対する倍率はエッジゼロで 3.54倍 対 3.14倍、強いエッジで 258倍 対 183倍。実力を変えても順位は入れ替わりません
- 同じ予算なら 4%/8% を複数枚のほうが期待値は高い。 $950 で 5%/10% を1枚買うより、4%/8% を1.44枚ぶん買うほうが上(+1.207% 対 +1.017%)
- 見落としやすいのがポジション保有のリスク。 判定はすべてエクイティ基準なので、含み損はそのまま失格ラインに効きます。しかもロールオーバーをまたぐと翌日の枠が減る。含み益 +$1,000 を持ち越すと失格ラインが押し上がり、使える枠は $4,000 ではなく $3,000 になります
- 同一銘柄の含み損トリガーは 4%構成が2%、5%構成が3%(ファンド口座)。$100K・EURUSD なら 1ロットで200 pips 対 300 pips。踏むと全決済+当日停止に加えて、14日間は1.5%の厳しい制限下に置かれます
- 結論:1枚勝負なら 5%/10%、回数を打つなら 4%/8%。 複数ポジションを同時に持つEAなら、含み損トリガーの差で 5%/10% を選ぶ理由が増えます
2つの構成は何が違うのか
違うのは3つだけです。それ以外は完全に同じ条件です。
| 4%/8% | 5%/10% | |
|---|---|---|
| 日次損失 | 4% | 5% |
| 最大損失(静的) | 8% | 10% |
| 同一銘柄の含み損トリガー | 2% | 3% |
| 利益目標 | フェーズ1 5% → フェーズ2 10% | 同じ |
| 最低利益日数 | 各フェーズ3日 | 同じ |
| 取引期限 | なし | なし |
| レバレッジ | 1:100 | 1:100 |
| 利益分配 | 88% | 88% |
| 出金 | 14日ごと・$100から | 同じ |
| 参加費の返金 | 4回目の出金で全額 | 同じ |
最大損失は両方とも静的です。初期資金を基準に固定され、口座が伸びても動きません。トレーリングではないので、利益を伸ばすほど余裕が増えていきます。
利益目標がフェーズ1で5%、フェーズ2で10% という順序は業界の一般的な形と逆です。後半のほうが重いので、フェーズ1を軽々通過してフェーズ2で落ちるパターンに注意してください。
フェーズ2は「損失枠より大きい利益」を要求される
ここが2構成の差で一番効く部分です。目標を損失枠で割ってみてください。
| 4%/8% | 5%/10% | |
|---|---|---|
| フェーズ1:目標 ÷ 最大損失 | 5% ÷ 8% = 0.63 | 5% ÷ 10% = 0.50 |
| フェーズ2:目標 ÷ 最大損失 | 10% ÷ 8% = 1.25 | 10% ÷ 10% = 1.00 |
4%/8% のフェーズ2は、許された損失枠の1.25倍を稼げと言われていることになります。8%しか負けられないのに10%勝たなければならない。「使える弾より大きい的を撃て」という構造です。
5%/10% なら目標と損失枠がちょうど1対1。同じ10%の目標でも、背負っているリスクの重さが違います。
この比率の差が、後で見るファンド到達率の差(27.1% 対 32.4%)として出てきます。価格差44%の正体は「2ポイントのDD」ではなく、「目標に対して器が足りているかどうか」 だと考えたほうが実態に近いです。
なおフェーズ1は両方とも目標のほうが小さい(0.63と0.50)ので、ここで詰まる人は多くありません。詰まるのはフェーズ2です。
価格差は全サイズでほぼ1.4倍
2026年9月12日にチェックアウトで全サイズを実測しました。
| 口座サイズ | 4%/8% | 5%/10% | 差額 | 倍率 |
|---|---|---|---|---|
| $5K | $33 | $45 | +$12 | 1.36倍 |
| $10K | $71 | $105 | +$34 | 1.48倍 |
| $25K | $169 | $245 | +$76 | 1.45倍 |
| $50K | $365 | $526 | +$161 | 1.44倍 |
| $100K | $660 | $950 | +$290 | 1.44倍 |
クーポン TOKONATSU50(50%OFF)は両方の構成に適用できます。 $100K で実測したところ、4%/8% が $660→$330、5%/10% が $950→$475 になりました。構成を切り替えるとクーポンが外れるので、適用は構成を決めたあとにしてください。
以降のシミュレーションは、このクーポン適用後の価格で計算しています。
44%の価格差で買えるもの:失格率
同じ実力・同じロット・同じ期間で回します。1トレード = 勝率 p で +R×r、負けで −r。1日3トレード、1トレード1%、120営業日、40,000本です。
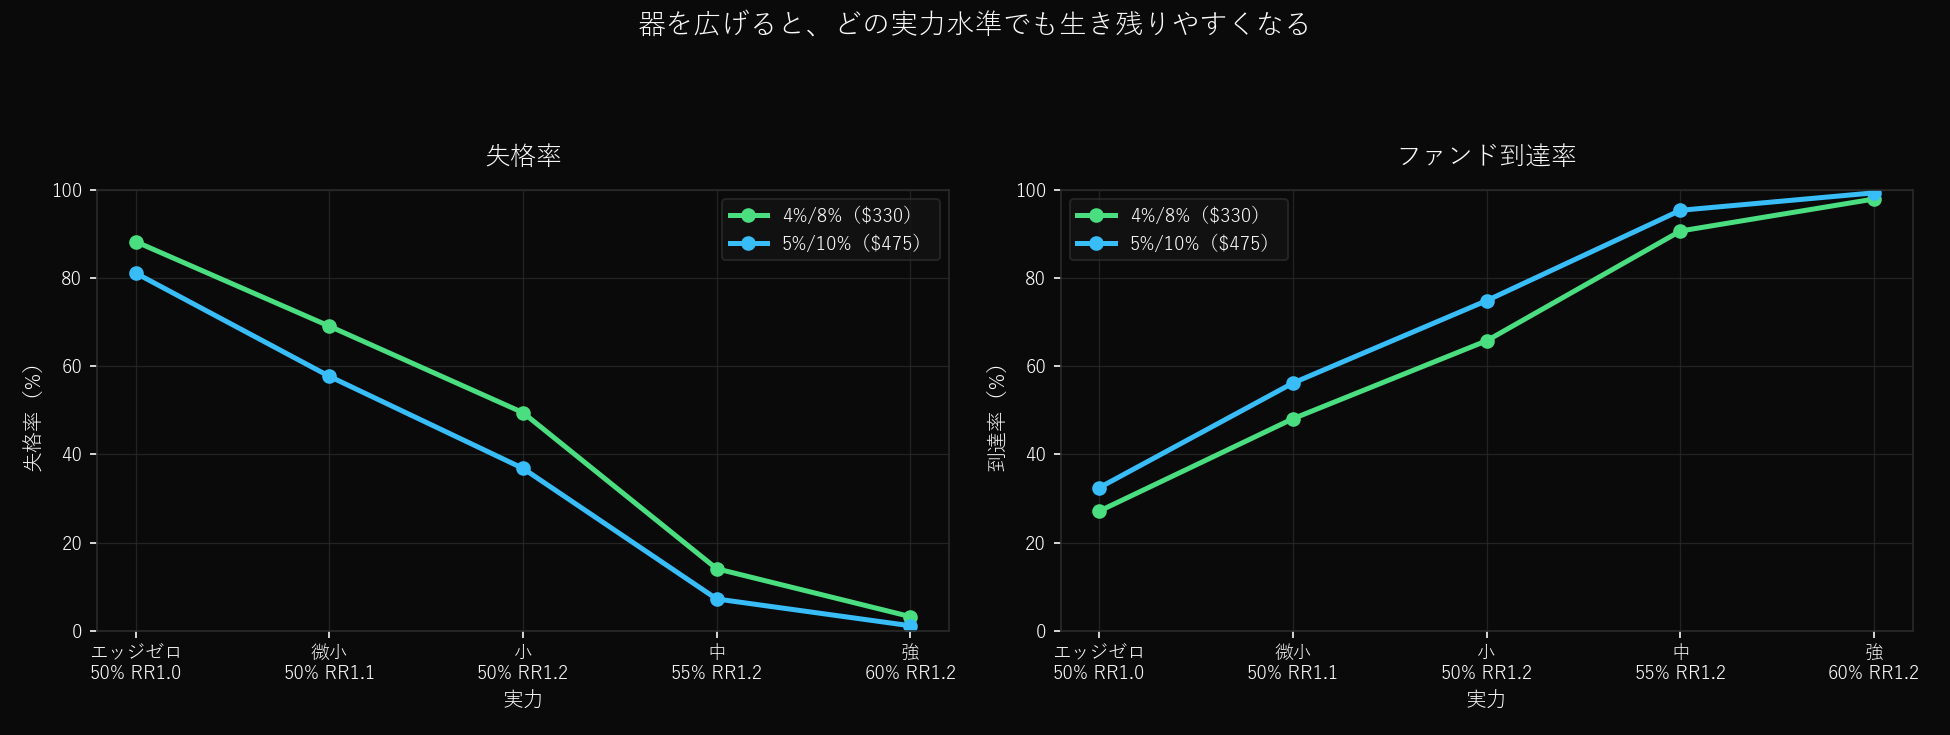
| 実力(60日換算) | 4%/8% 失格率 | 5%/10% 失格率 | 差 | 4%/8% ファンド到達 | 5%/10% ファンド到達 |
|---|---|---|---|---|---|
| エッジゼロ(50%・RR1.0) | 88.2% | 81.1% | −7.1pt | 27.1% | 32.4% |
| 微小(50%・RR1.1) | 69.1% | 57.7% | −11.4pt | 48.1% | 56.2% |
| 小(50%・RR1.2) | 49.4% | 36.8% | −12.6pt | 65.8% | 74.9% |
| 中(55%・RR1.2) | 14.1% | 7.2% | −6.9pt | 90.6% | 95.3% |
| 強(60%・RR1.2) | 3.2% | 1.1% | −2.1pt | 97.9% | 99.3% |
効き目が最大になるのは「小さなエッジがある人」です。 失格率が12.6ポイント下がり、ファンド到達率が9.1ポイント上がります。
逆に両端では差が縮みます。 エッジゼロだとどちらにしても8割が落ちますし、強いエッジがあればどちらでもほぼ通ります。$290 の追加投資が最も報われるのは、あと一歩で安定する手前の人です。
ロットを上げるほど差は開く
| 1トレードのリスク | 4%/8% 失格率 | 5%/10% 失格率 | 差 |
|---|---|---|---|
| 0.50% | 12.4% | 5.7% | −6.7pt |
| 0.75% | 33.3% | 21.6% | −11.7pt |
| 1.00% | 49.4% | 36.8% | −12.6pt |
| 1.25% | 58.6% | 47.0% | −11.6pt |
※ 勝率50%・RR1.2で固定
小さく張るなら差は小さい。 器を使い切らないので、広い器に金を払う意味が薄くなります。逆に1%以上を張るなら、広い構成の価値がはっきり出ます。
絶対額か、資金効率か
ここが判断の分かれ目です。期待受取額(=払っていい上限額)から参加費を引いた差引と、上限額を参加費で割った倍率を並べます。
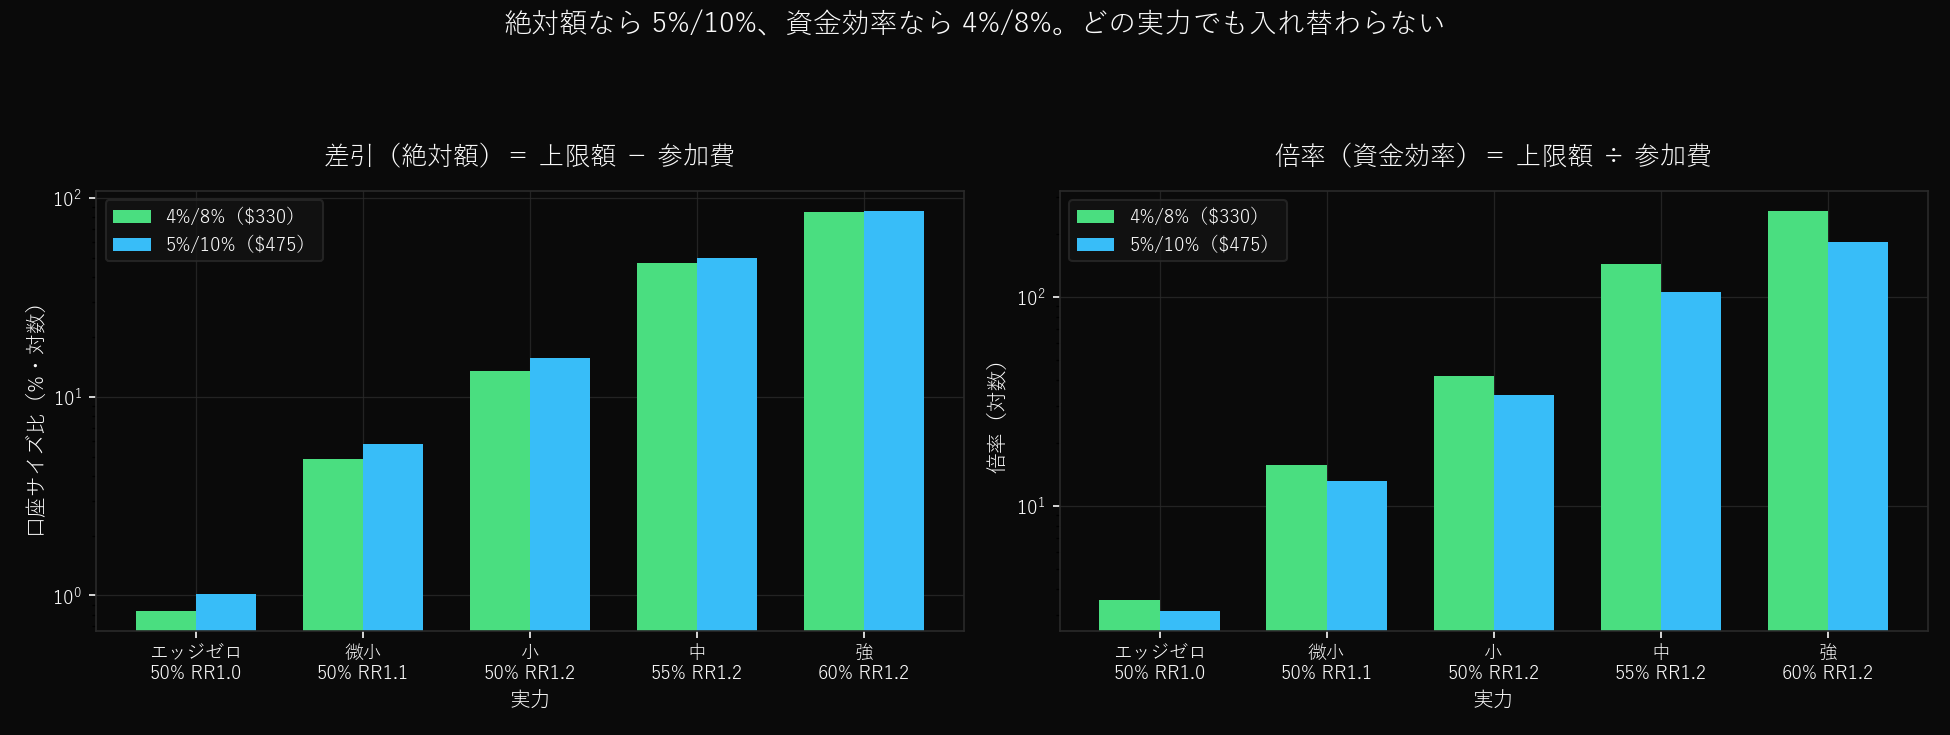
| 実力 | 4%/8% 差引 | 5%/10% 差引 | 4%/8% 倍率 | 5%/10% 倍率 |
|---|---|---|---|---|
| エッジゼロ | +0.838% | +1.017% | 3.54倍 | 3.14倍 |
| 微小 | +4.862% | +5.762% | 15.73倍 | 13.13倍 |
| 小 | +13.483% | +15.586% | 41.86倍 | 33.81倍 |
| 中 | +46.868% | +49.655% | 143.02倍 | 105.54倍 |
| 強 | +84.867% | +86.274% | 258.17倍 | 182.63倍 |
※ 数値は口座サイズに対する%
きれいに分かれます。絶対額はどの実力水準でも 5%/10% が上、倍率はどの実力水準でも 4%/8% が上。順位は一度も入れ替わりません。
理由は単純で、広い器は生存率を上げるが、その上昇幅より価格の上昇幅のほうが大きいからです。失格率は最大12ポイント改善しますが、価格は44%上がります。
同じ予算で比べると答えが出る
「$950 を使う」という前提で揃えると、4%/8% を1.44枚ぶん買えることになります。
| $950 の使い方 | 期待できる差引 |
|---|---|
| 5%/10% を1枚 | +1.017% |
| 4%/8% を1.44枚 | +1.207% |
同じ金額なら、安いほうを枚数で買うほうが期待値は高いという結論になります。倍率の差がそのまま効きます。
ただし現実には制約があります。複数口座を同時に回すと同じ相場を同じ手法で触ることになり、独立ではありません。 1つが飛ぶときは同時に飛びます。上の計算は各口座が独立だと仮定しているので、実際の分散効果はこれより小さくなります。
ポジションを持ったままにするリスク
ここが実は一番効きます。Moneta の判定はすべてエクイティ基準なので、決済していない含み損もそのまま失格ラインに向かって効きます。
1. 最大損失も日次損失も、含み損が効く
公式の表記は「最大損失は残高またはエクイティの高いほう」「違反はエクイティが失格ラインを下回ったとき」です。つまり含み損を抱えたまま放置しても待ってはくれません。
$100K でラインを金額にするとこうなります。
| 4%/8% | 5%/10% | |
|---|---|---|
| 最大損失(静的・エクイティ判定) | $92,000 を割ったら失格 | $90,000 を割ったら失格 |
| 日次損失の1日あたり枠 | $4,000 | $5,000 |
| 同一銘柄の含み損トリガー(ファンド口座) | $2,000 | $3,000 |
2. ロールオーバーをまたぐと、翌日の枠が減る
日次の失格ラインは毎日22:00 UTC のスナップショットで決まります。ルールはこうです。
残高とエクイティの高いほうを取り、そこから日次損失額を引いたものが翌日の失格ライン。ただし違反判定はエクイティで行う。
この「高いほうを取る」が曲者で、ポジションを持ったままロールオーバーをまたぐと、どちらに転んでも翌日の枠が減ります。公式の計算例($100K・日次4%=$4,000)を両方向で並べます。
| ロールオーバー時 | 残高 | エクイティ | 失格ライン | 翌日に使える実質の枠 |
|---|---|---|---|---|
| 何も持っていない | $100,000 | $100,000 | $96,000 | $4,000 |
| 含み益 +$1,000 を持っている | $100,000 | $101,000 | $97,000 | $3,000(残高から見て) |
| 含み損 −$1,000 を持っている | $100,000 | $99,000 | $96,000 | $3,000(現在値から見て) |
含み益を持っていた場合が特に厄介です。 スナップショットは高いほうのエクイティ $101,000 を採用するので、失格ラインが $97,000 まで上がります。まだ確定していない利益が、翌日の失格ラインを押し上げてしまう。 そのポジションが建値まで戻っただけで、使える枠は $3,000 しか残りません。
含み損側も同じだけ削られます。 ラインは $96,000 のままですが、エクイティはすでに $99,000 なので、残りは $3,000 です。
つまりロールオーバー時点の含み損益の絶対値が、そのまま翌日の枠から引かれます。持ち越すなら、この目減りを見込んでロットを決める必要があります。
そして4%構成のほうが痛い。 同じ $1,000 の含み損益でも、枠 $4,000 の25%を失うか、枠 $5,000 の20%を失うかの違いになります。スイングや週またぎをやるなら 5%/10% を選ぶ理由がここにあります。
なお公式はロールオーバー前後の取引自体を推奨していません。スプレッドが開き、ボラティリティも上がるためです。
3. 同一銘柄の含み損トリガー:2% と 3%
ファンド口座には「同一銘柄の含み損がいくらに達したら強制的に止めるか」というトリガーがあり、これが構成によって変わります。
到達するとその銘柄の建玉が全決済され、当日は取引停止。さらに口座は 1.5%/トレードアイデアという厳しい上限に移されます。この制限を外すには 14日間かつ別のファンド口座で20トレード が必要です。失格ではありませんが、2週間まともに動けなくなります。
ロットに直すと差が実感できます。$100K・EURUSD(1ロットあたり1pip=$10)での目安です。
| 4%/8%($2,000) | 5%/10%($3,000) | |
|---|---|---|
| 1ロットで耐えられる逆行 | 200 pips | 300 pips |
| 50 pips の逆行までなら | 4ロット | 6ロット |
| 100 pips の逆行までなら | 2ロット | 3ロット |
| 制限後(1.5%=$1,500)の1ロット | 150 pips | 150 pips |
5%/10% なら同じ逆行幅に対して1.5倍のロットを持てます。 これが効くのは次のような人です。
- 同一銘柄に分割してエントリーするEA。 0.7%を3回に分けたら2.1%で、4%構成なら即トリガーです
- 含み損を抱えたまま伸ばす順張り型
- 指標跨ぎやスイングで、一時的に大きく逆行する可能性がある手法
1トレード1本・SL固定・当日決済の手法なら、この差はほぼ関係ありません。
なおこのトリガーはファンド口座のルールとして公式に説明されています。評価フェーズ(フェーズ1・2)について同等のトリガーはヘルプセンターに記載が見当たりませんでした。つまり2%と3%の差が効いてくるのは、両フェーズを通過したあとです。
結論:どちらを選ぶか
1つ目。1枚だけ勝負するなら 5%/10% です。 どの実力水準でも差引(絶対額)が上で、失格率も低い。$290 の追加で失格率が最大12ポイント下がるのは、1枚に賭ける人にとっては素直に価値があります。
2つ目。回数を打つなら 4%/8% です。 資金効率はどの水準でも 4%/8% が上で、同じ予算を枚数に回すほうが期待値は高くなります。「落ちたら買い直す」前提で回すなら安いほうです。
3つ目。効き目が最大なのは「あと一歩」の人。 失格率の改善幅が最大になるのは小さなエッジがある層(12.6ポイント)で、エッジゼロの人や十分強い人では差が縮みます。自分がどのあたりかで、$290 の価値は変わります。
4つ目。1%以上のロットを張るなら 5%/10%。 0.5%なら差は6.7ポイントですが、1%なら12.6ポイント。器を使い切る人ほど広い器の価値が出ます。逆に小さく張るなら 4%/8% で十分です。
5つ目。ポジションを持ち越すなら 5%/10%。 判定はエクイティ基準なので含み損がそのまま効き、ロールオーバーをまたぐと含み損益の絶対値だけ翌日の枠が減ります。同じ $1,000 の持ち越しでも、枠 $4,000 の25%を失うか $5,000 の20%を失うかの差になります。スイング・週またぎ・指標跨ぎをやるなら広いほうです。
6つ目。同一銘柄に複数ポジションを持つなら 5%/10%。 含み損トリガーが2%から3%になり、$100K・EURUSD なら1ロットで200 pips が300 pips になります。一度踏むと14日間は1.5%の厳しい制限下に置かれるので、分割エントリー型のEAを回すならここだけで選ぶ理由になります。
前提と限界
- スプレッド・手数料・スワップを入れていません。 実際のコストを入れると両方とも数字は下がります
- 含み損トリガー(2%・3%)とロールオーバーの持ち越しはシミュレーションに未実装です。トレード単位の離散モデルでは含み損の推移を表現できないためで、本文では公式の計算例に基づく定性的な差として扱っています。実装すれば 4%/8% の不利はもう少し広がるはずです
- 本シミュレーションはポジションを持ち越さない前提です。持ち越す手法なら、上記のとおり翌日の枠が目減りするぶん、両構成とも数字は悪化します
- 最低利益日数(各フェーズ3日)も未実装です
- 失格したら再挑戦しないモデルです。実際は買い直せるので、安い 4%/8% の現実の期待値はもう少し良くなります
- 複数口座は独立と仮定しています。実際は同じ手法で同時に回すので相関があり、枚数を増やす戦略の効果は計算より小さくなります
- 勝敗は独立と仮定しています。実際の相場は連敗が固まるので、どちらも実態より甘めです
- 参加費の返金(4回目の出金で全額)は未反映です。両方に同じ条件で付くので相対的な結論は変わりませんが、絶対額はどちらも改善します
スクリプトは配布しています。sim-phases-vs-instant.py をダウンロード(Python + NumPy、乱数シード固定)。PROGRAMS の行を書き換えれば、自分の勝率・RR・ロット・期間で計算し直せます。
FAQ
Q. クーポンはどちらの構成にも使えますか?
使えます。 2026年9月12日にチェックアウトで実測したところ、TOKONATSU50(50%OFF)は 4%/8% が $660→$330、5%/10% が $950→$475 と、どちらにも適用されました。ただし構成を切り替えるとクーポンが外れます。 構成・サイズ・プラットフォームを先に決めてから、最後にコードを入れてください。
Q. 最大損失は静的ですか、トレーリングですか?
両方とも静的です。 初期資金を基準に固定され、口座が伸びても失格ラインは動きません。$100K の 8% 構成なら $92,000、10% 構成なら $90,000 で固定です。同じ Moneta でも Instant Pro は8%トレーリングなので、そちらとは性質がまったく違います。
Q. なぜ絶対額と資金効率で答えが逆になるのですか?
生存率の改善幅より、価格の上昇幅のほうが大きいからです。 失格率は最大12ポイント(相対で2〜3割)改善しますが、価格は44%上がります。1枚あたりの期待値は上がるが、1ドルあたりの期待値は下がる。だから「何枚買うか」で答えが変わります。
Q. 利益目標が5%→10%というのは本当ですか?
公式ヘルプにそう書かれています。 フェーズ1が5%、フェーズ2が10%で、業界で一般的な「前半が重く後半が軽い」形と逆です。合計15%のうち3分の2がフェーズ2に集中しているので、フェーズ1を通過しても油断できません。なお構成を変えても目標は同じです。
Q. 含み損トリガーを踏むと失格ですか?
失格ではありません。 該当銘柄の建玉が全決済され当日は取引停止になり、口座が1.5%/トレードアイデアの制限に移されます。失格になるのはその後1.5%を超えたときです。制限は14日間かつ別のファンド口座で20トレードを満たせば外れます。
Q. $5K や $10K の小さいサイズでも同じ結論ですか?
比率は同じです。 価格差は全サイズでほぼ1.4倍なので、口座サイズに対する%で見る限り結論は変わりません。ただし小さいサイズほど絶対額の差が小さいので($5K なら $12 の差)、迷ったら広いほうを選んでも痛手になりません。
関連記事
この記事を書いた人
ホソノP |プロップファーム攻略の人
自分のお金でチャレンジを買い、出金まで記録して検証しています。記録した出金は Fintokei・Fundora・Funded7 で合計 610万円、The5ers で $4,776(2026年9月時点)。半裁量EA「ELDRA」の作者。