期待値狙いで Instant Pro を買うのはほぼ無価値|「半額だから」で飛びつくと、コスト込みで払った額の8割しか戻らない【検証】
※ 本記事はシミュレーションによる検証です。投資助言ではありません。価格・ルールは2026年9月12日に各社の公式画面で実測した値です。
(2026-10-12追記: 10月12日時点の Moneta の公式バナーのクーポンは
monetober40(40%OFF・終了日の記載なし) です。この記事の前提のTOKONATSU50(50%OFF)が今も使えるかは再確認していません。50%が使えず40%だと Instant Pro は $3,180 になり、この記事の倍率はさらに下がります。)
プロップ口座を買うかどうかは、感覚ではなく1つの数字で決められます。「この口座に、いくらまでなら払っていいか」 です。
期待受取額を出せば、それがそのまま損益分岐となる参加費になります。実売価格がそれより安ければ買い、高ければ割高。それだけです。
モンテカルロ4万本で Moneta Instant Pro を回して、この金額を逆算しました。答えは口座の 2.755% です。$100K なら $2,755。
定価は $5,300 です。 つまり定価で買うと、$2,755 の価値に $5,300 を払うことになります。倍率0.52倍。半分しか返ってきません。
50%OFF の $2,650 でようやく 1.04倍。ほぼ等価交換です。そこに 1トレード0.01%のスプレッド($100Kで$10、EURUSD 1ロットで1pip程度)を入れると 0.82倍 まで落ちます。払った $2,650 に対して、期待できるのは $2,173 です。
結論から書きます。期待値を狙って Instant Pro を買うのは、ほぼ無価値です。 そして 「半額だから」は買う理由になりません 。半額はお得になっているのではなく、価値の2倍だった値付けが、ようやく適正に戻っただけだからです。
以下、なぜそうなるのかを2フェーズ(Moneta 2-Step / Fintokei ProTrader)と並べて示します。
TL;DR:期待値狙いなら、Instant Pro はほぼ無価値
- 定価の時点で倍率0.52倍。 払っていい上限額は口座の 2.755% なのに、定価は 5.300%。価値の2倍の値段が付いています
- 50%OFFでようやく1.04倍。 半額は「お得」ではなく、割高な値付けが適正に戻るだけ。ここから得をする余地はほとんどありません
- コストを入れると0.82倍。 1トレード0.01%のスプレッドを入れるだけで上限額は2.173%まで落ちます。$2,650 払って期待できるのは $2,173。払った額の8割です
- 買った瞬間、口座の3.01%のビハインドで始まります。 参加費は口座の2.65%ですが、受け取れるのは88%だけなので、取り戻すには3.01%稼ぐ必要があります。2フェーズなら0.54%です
- つまり「半額だから買う」は、ほぼ確実に損をする判断です。 割引率ではなく、その口座がいくらの価値なのかで決めてください
- 同じ条件で2フェーズは3倍以上。 Moneta 2-Step が 3.14倍、Fintokei ProTrader が 3.11倍。通過率が3割しかなくても、参加費が5分の1以下なので効率で圧勝します
- エッジがあっても倍率は変わりません。 勝率60%まで上げると2フェーズは183倍・171倍、Instant Pro は37倍。差は縮まるどころか開きます
- なぜ薄いのか。 理屈上はプロップ口座はコールオプション(損は参加費で打ち止め、上は青天井)なので期待値ゼロでも価値が残ります。ただしインスタントはその価値がほぼ全部価格に乗っているのが実態です
- トレーリングDDが追い打ちをかけます。 同じ8%でも静的にするより失格率が最大23.7ポイント高い。しかも効くのは +8% に到達するまでの間だけで、そこを抜ければ普通の静的DD口座に変わります
- 結論:インスタントを買う理由は「時間」だけです。初日からファンドで120営業日フル稼働できる点にお金を払っている。期待値で選ぶなら2フェーズ
判断の物差し:払っていい上限額
やることは単純です。ある実力の人がその口座を回したとき、期末に受け取れる金額の期待値を出します。失格したらゼロ、生き残ったら利益に分配率を掛けた額です。
この期待受取額が、そのまま損益分岐となる参加費になります。$2,755 と出たなら、$2,650 で買えば期待値プラス、$3,000 なら割高。それだけの話です。
手法は1トレード単位で表します。勝率 p で +R×r、負けで −r。r は1トレードのリスク(口座比)、R はリスクリワードです。1日3トレード、40,000本。
1. 期待値ゼロでもプラス。ただし薄い
まずここから。期待値ゼロのコイン投げ(勝率50%・RR1.0)でも、口座の期待受取額はプラスです。
理由は非対称性です。負けても失うのは参加費だけ(口座の損失はあなたの財布から出ない)。一方勝ったぶんは分配率を掛けて受け取れる。つまり損失が打ち止めで利益が青天井の、コールオプションそのものの構造をしています。
$100K・分配88%・1トレード1%・1日3回・60営業日で回すと、期待値ゼロの人にとっての適正価格は $2,751 と出ました。
ここが肝心です。実売価格は $2,650。差は $101 しかありません。
つまり 50%OFF の $2,650 は「コイン投げの人にとってほぼ適正価格」 です。売り手が取りすぎているわけでもなく、買い手が明確に得をするわけでもない。ほぼフェアバリューで値付けされています。
余白がどれくらい薄いか
この $105(120営業日で回した場合)の余白は、実際のコストを入れるとすぐ消えます。
| 1トレードあたりのコスト | Instant Pro の差引 | Moneta 2-Step の差引 |
|---|---|---|
| 0.000%(理論値) | +$105 | +$838 |
| 0.010% | −$477 | +$430 |
| 0.020% | −$1,050 | +$185 |
| 0.050% | −$2,128 | −$197 |
1トレードあたり0.01%、$100K口座なら $10 のコストで Instant Pro はマイナスに転落します。 EURUSD を1ロット、1pip滑るだけの水準です。
持ち帰ってほしいのはこれです。理屈の上ではプロップ口座に価値がある。ただし Instant Pro は、その価値をほぼ全部価格に取られている。 定価なら価値の2倍、半額でようやく等価、スプレッドを入れれば8割。「安く買えた」という感覚だけが残って、期待値は残りません。
買った瞬間から、口座の3.01%のビハインド
もう1つ、見落とされがちな点があります。参加費を払った瞬間、口座は最初からマイナスで始まります。
$100K の Instant Pro を $2,650 で買ったとします。口座には $100,000 が入っていますが、あなたの財布はすでに $2,650 減っています。ここを埋めない限り、どれだけ口座が増えても実際には勝っていません。
厄介なのは、埋めるのに必要な額が $2,650 では足りないことです。
参加費は口座の 2.65% です。ところが利益は分配率88%を掛けた分しか受け取れないので、$2,650 を手取りで取り戻すには口座で $3,011 稼ぐ必要があります。率にして 3.01%。
参加費 ÷(口座サイズ × 分配率)= 損益分岐 $2,650 ÷($100,000 × 88%)= 3.01%
分配率が「穴」を1.14倍に深くしているわけです。価格表に書いてある2.65%より、実際に掘らされる穴は深い。
この穴が、プログラムでどれだけ違うか
同じ計算を3つに当てるとこうなります。
| プログラム | 参加費(口座比) | 分配 | 損益分岐(口座比) |
|---|---|---|---|
| Moneta Instant Pro | 2.650% | 88% | 3.01% |
| Moneta 2-Step | 0.475% | 88% | 0.54% |
| Fintokei ProTrader | 0.467% | 80% | 0.58% |
Instant Pro だけ穴が5倍以上深い。 2フェーズなら口座の0.5%ほど稼げば元が取れるのに、Instant Pro は3%です。
しかもトレーリングDDの下では、この3.01%を積む途中で失格ラインが追いかけてきます。 利益が乗るほど床が上がる区間を、参加費を返すためだけに歩かされる構図です。ロックがかかる +8% までの道のりのうち、3.01%ぶん、つまり38%は参加費の回収に消えます。
そして定価で買った場合、この穴は 6.02% になります。$5,300 を取り戻すには口座で6%稼がないといけない。 半額クーポンが実質的にやっているのは、この穴を6.02%から3.01%に浅くすることだけです。
2. トレーリングDDは何を奪っているのか
ここからが本題です。同じ乱数列、つまりまったく同じトレード列を、ドローダウンのルールだけ変えて2本並走させました。これで「トレーリングであること自体」のコストが分離できます。
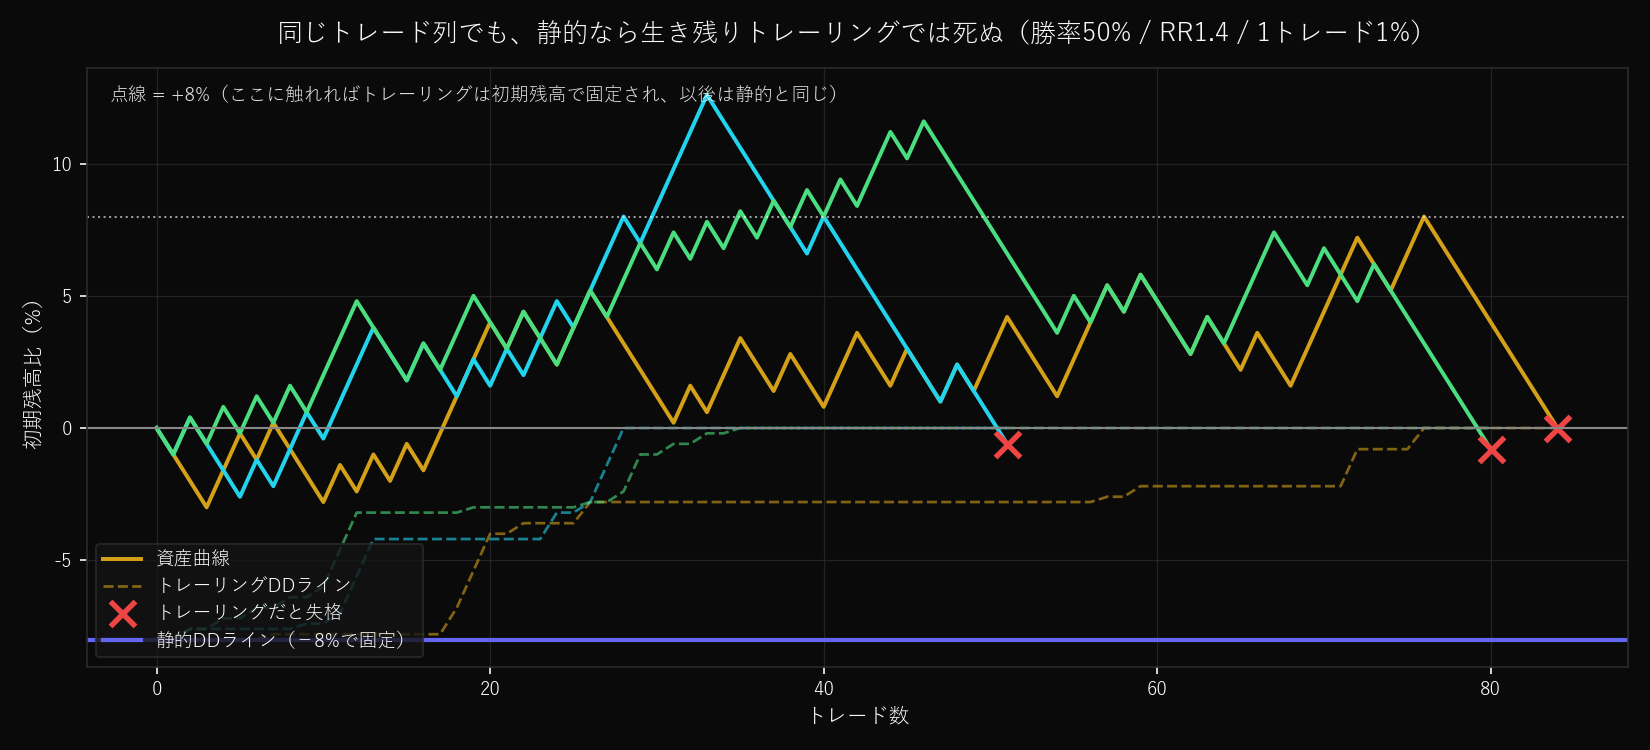
3本とも、静的8%のライン(青い横線)には一度も触れていません。 それでもトレーリングでは全部死にました。真ん中の1本は +12%まで伸ばしてから 建値割れで失格しています。
含み益は「稼いだ分」ではなく「新しい失格ラインの位置」です。 伸ばして戻す動きを繰り返す手法は、伸ばすたびに自分の首を絞めます。
差が出るのは手法の形で決まる
期待値を1トレードあたり +0.20r で完全に固定し、勝率とRRだけを振ります。
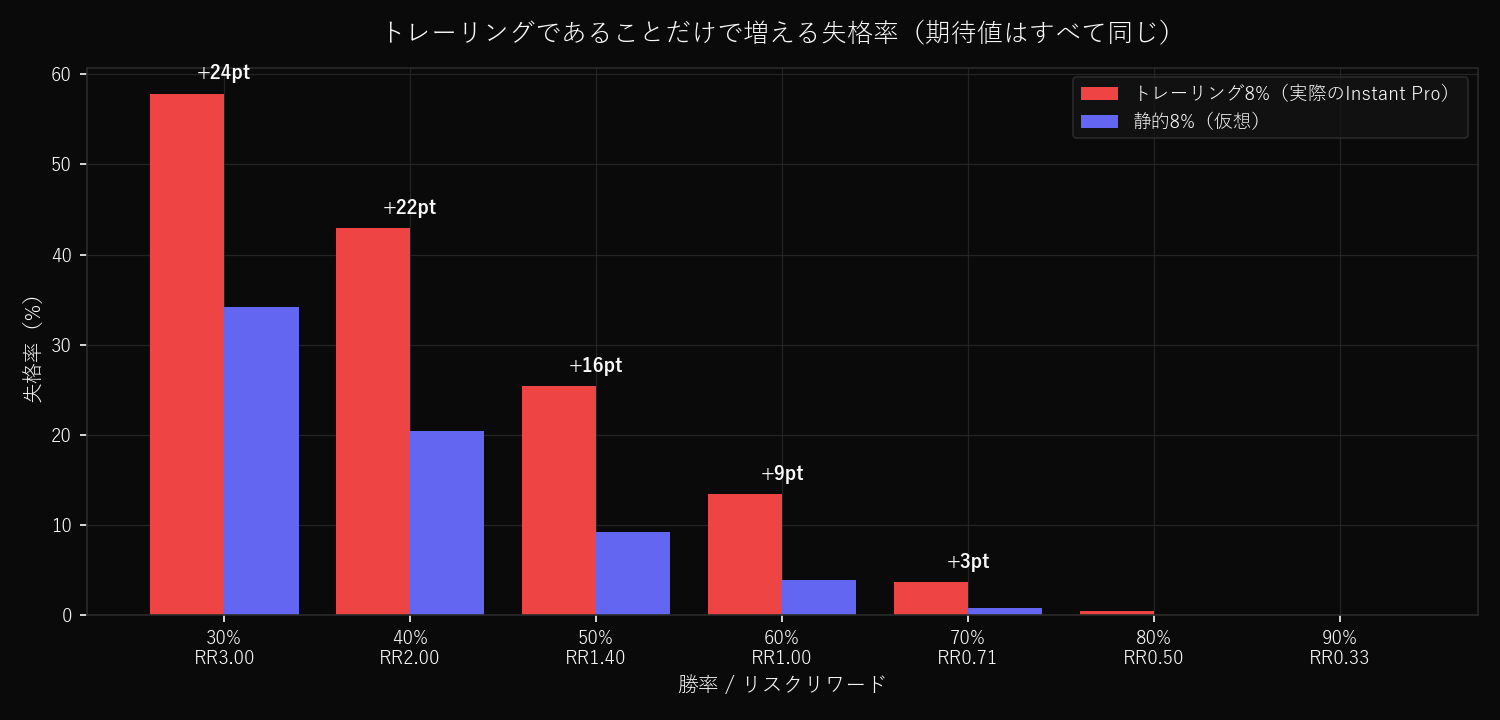
| 勝率 | RR | 失格率(トレーリング8%) | 失格率(静的8%) | 差 |
|---|---|---|---|---|
| 30% | 3.00 | 57.8% | 34.2% | +23.7pt |
| 40% | 2.00 | 42.9% | 20.5% | +22.5pt |
| 50% | 1.40 | 25.4% | 9.2% | +16.2pt |
| 60% | 1.00 | 13.4% | 3.9% | +9.5pt |
| 70% | 0.71 | 3.6% | 0.8% | +2.9pt |
| 80% | 0.50 | 0.5% | 0.1% | +0.4pt |
| 90% | 0.33 | 0.0% | 0.0% | ±0pt |
期待値は全行で同じです。 それでもトレーリングは勝率30%の手法から23.7ポイントの失格率を取り、勝率80%以上からはほとんど何も取りません。
「トレーリングDDは不利」という言い方は正確ではありません。 正しくは、トレーリングDDは荒い資産曲線だけを選択的に殺す。負けを刻んで当たりを伸ばすブレイクアウト型が、この仕様と最も相性が悪い組み合わせです。
差が生まれるのは +8% に届くまでの間だけ
トレーリングラインは初期残高に達したらそこで永久ロックします。$100K なら $92,000 から上がり始めて $100,000 で止まる。つまり +8%まで伸ばした時点で、以後は「元本割れで失格」という普通の静的DDに変わります。
だから差が存在するのは0%から+8%の区間だけです。失格の67〜100%はこのロック前に起きていました。
ロットを落とすと、トレーリングの代償も消える
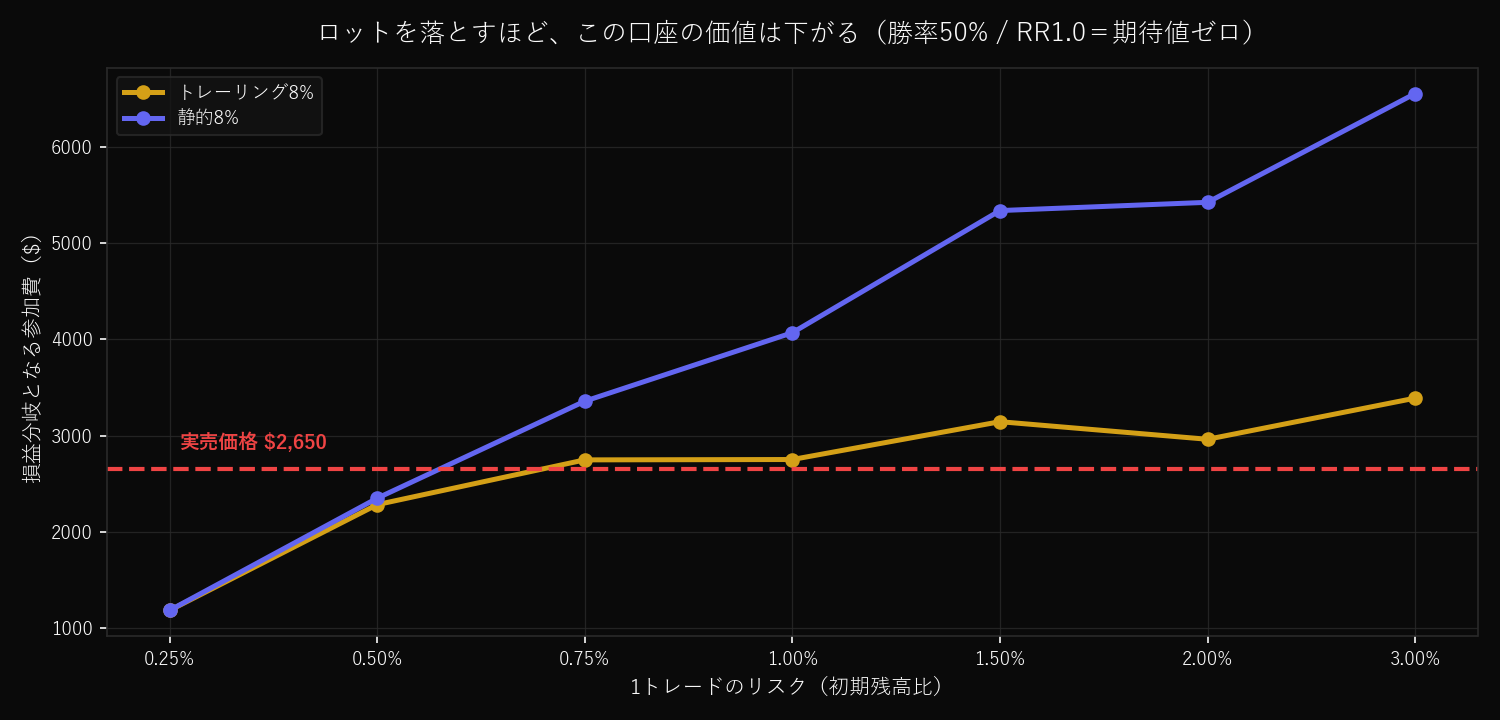
| 1トレードのリスク | トレーリングでの上限額 | 静的での上限額 | トレーリングの代償 |
|---|---|---|---|
| 0.25% | $1,183 | $1,183 | $0 |
| 0.50% | $2,282 | $2,348 | $66 |
| 0.75% | $2,747 | $3,357 | $610 |
| 1.00% | $2,751 | $4,068 | $1,317 |
| 2.00% | $2,961 | $5,423 | $2,462 |
小さく張るならトレーリングか静的かは関係ありません。 ラインが追いついてくるほど上に行かないからです。逆に大きく張るほどトレーリングの代償は膨らみます。
ただし同時に、小さく張ると口座そのものの価値も下がります(0.25%なら $1,183 で、$2,650 に対して明確に割高)。使わないDD枠に金を払っていることになるからです。
3. あなたの勝率とRRなら、いくらまで払っていいか
自分の数字で探してください。$100K・分配88%・1トレード1%・1日3回・60営業日・トレーリング8%での金額です。
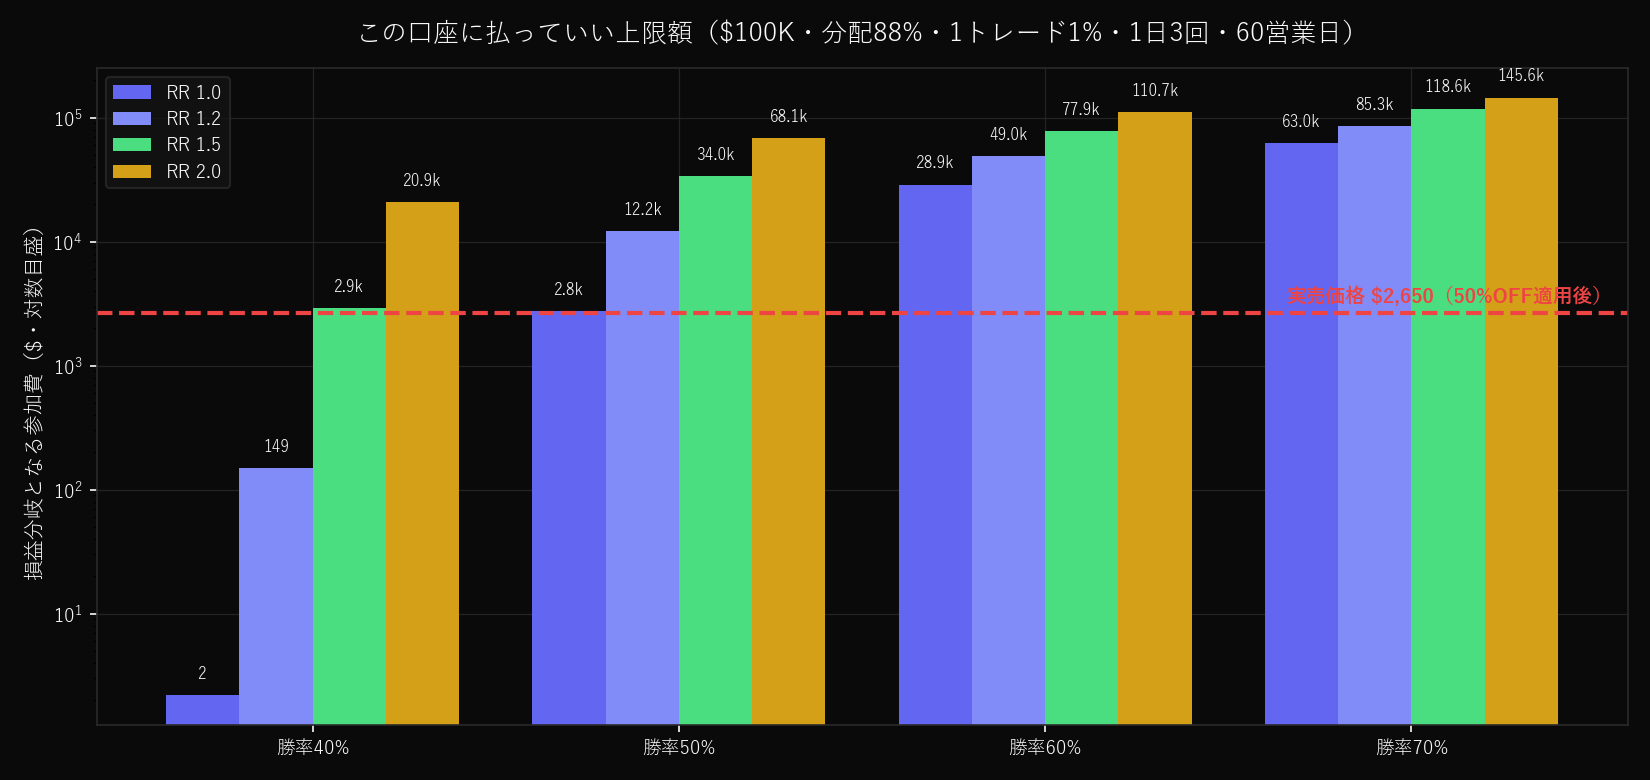
| 勝率 | RR1.0 | RR1.2 | RR1.5 | RR2.0 |
|---|---|---|---|---|
| 40% | $2 | $149 | $2,896 | $20,941 |
| 50% | $2,751 | $12,214 | $33,972 | $68,144 |
| 60% | $28,907 | $48,960 | $77,946 | $110,674 |
| 70% | $63,002 | $85,349 | $118,646 | $145,640 |
実売価格 $2,650 の線は、勝率50%・RR1.0 のちょうど上を通ります。
- 勝率40%でRR1.2以下なら、価値はほぼゼロ($2 や $149)。買ってはいけません
- 勝率50%・RR1.2 まで来れば $12,214 で、価格の4.6倍の価値があります
- 勝率60%以上ならどのRRでも桁が違います
4. インスタント・2フェーズ・Fintokei を並べる
ここで評価型と比べます。通貨が違うので、参加費も上限額も口座サイズ比に揃えました。期間は全プログラム共通の120営業日です。インスタントは初日からファンド、評価型は通過に使った日数ぶん出遅れるので、この差もそのまま出ます。
価格はすべて割引適用後で揃えています。 定価と割引後が混ざると比較になりません。
ただし Fintokei の15%は想定値です。 Moneta の TOKONATSU50(50%OFF)は実際にチェックアウトで適用を確認していますが、Fintokei 側は「同じくらいの割引があったとしたら」という仮定で置いています。公式サイトに常設の15%クーポンがあるわけではないので、そのつもりで読んでください。
| プログラム | DD | 種別 | 日次 | 目標 | 分配 | 定価 | 割引 | 参加費(口座比) |
|---|---|---|---|---|---|---|---|---|
| Moneta Instant Pro $100K | 8% | トレーリング | 4% | なし | 88% | $5,300 | 50%OFF | 2.650%($2,650) |
| Moneta 2-Step $100K | 10% | 静的 | 5% | 5%→10% | 88% | $950 | 50%OFF | 0.475%($475) |
| Fintokei ProTrader サファイヤ | 10% | 静的 | 5% | 8%→6% | 80% | ¥109,800 | 15%OFF(想定) | 0.467%(¥93,330 / 2,000万円) |
Moneta の2つは同じ会社・同じ88%分配で、違うのは「トレーリングか静的か」と「評価を通すか」。Moneta 2-Step と Fintokei は参加費(0.475%対0.467%)・DD(どちらも10%静的)・日次(どちらも5%)がほぼ同じなので、差が出るのは目標の置き方と分配率だけになります。
期待値ゼロの人の場合
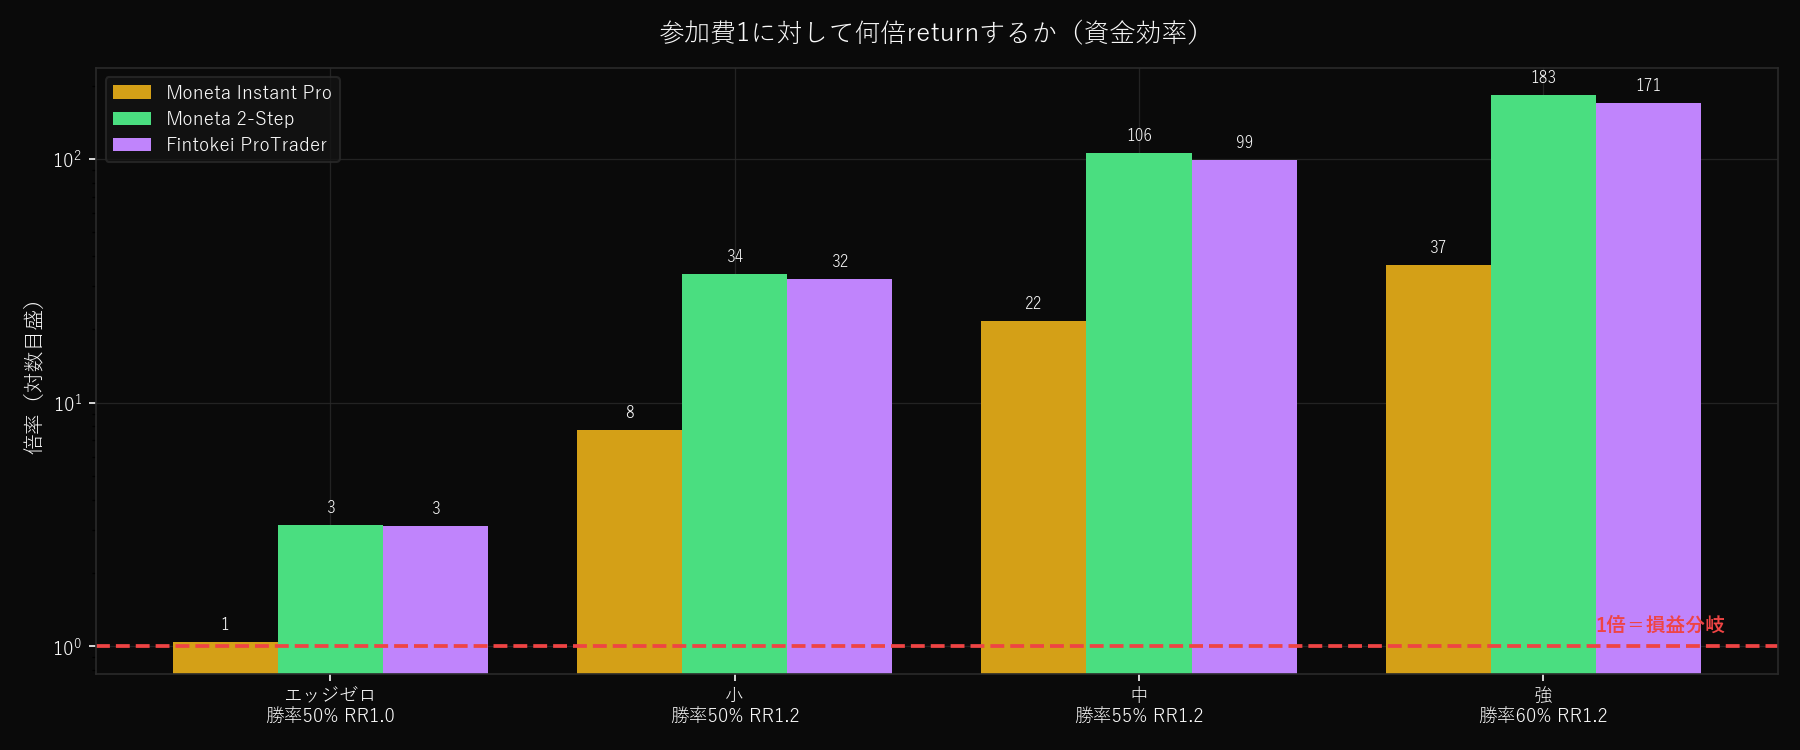
| プログラム | 参加費 | ファンド到達 | 到達日数 | 上限額 | 差引 | 倍率 |
|---|---|---|---|---|---|---|
| Moneta Instant Pro | 2.650% | 100% | 初日 | 2.755% | +0.105% | 1.04倍 |
| Moneta 2-Step | 0.475% | 32.4% | 45日 | 1.492% | +1.017% | 3.14倍 |
| Fintokei ProTrader | 0.467% | 34.3% | 41日 | 1.452% | +0.985% | 3.11倍 |
2フェーズは3分の1しか通過できないのに、それでも効率で圧勝します。 参加費が5分の1以下だからです。Moneta 2-Step と Fintokei はほぼ互角で、差引が+1.017%対+0.985%、倍率が3.14倍対3.11倍。Fintokei のほうがファンド到達率は高く(34.3%対32.4%)、到達も4日早い(41日対45日)一方、Moneta は分配88%が効いて最終的な受取が上回ります。
エッジがある人の場合
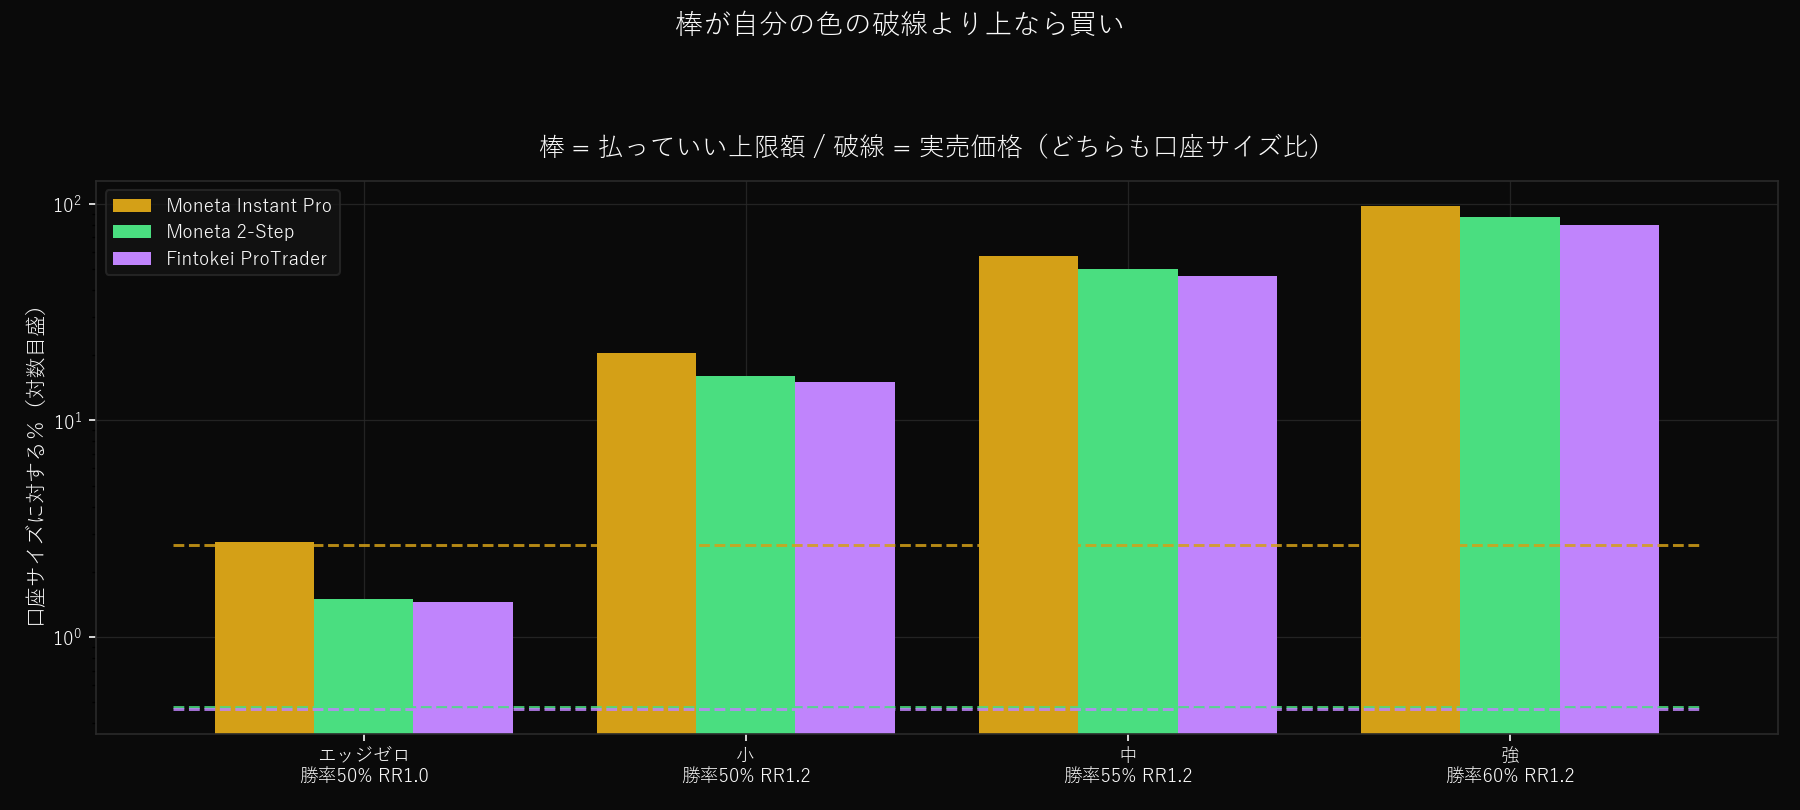
勝率60%・RR1.2 まで上げると、
| プログラム | 上限額 | 差引 | 倍率 |
|---|---|---|---|
| Moneta Instant Pro | 97.4% | +94.8% | 37倍 |
| Moneta 2-Step | 86.7% | +86.3% | 183倍 |
| Fintokei ProTrader | 79.6% | +79.2% | 171倍 |
絶対額では Instant Pro が最大になります。120営業日を丸ごとファンドで使えるからで、2フェーズは16〜17日を評価に取られます。一方で倍率では相変わらず2フェーズが5倍効率的 です。
つまり 「何を最大化したいか」で答えが変わります 。手元資金が限られていて回数を打ちたいなら2フェーズ。資金に余裕があって時間を買いたいならインスタント。
Moneta 2-Step と Fintokei の違い
- 目標の置き方が逆です。 Moneta は5%→10%、Fintokei は8%→6%。Fintokei は最初が重く、Moneta は後が重い。合計は15%対14%でほぼ同じですが、Moneta は「フェーズ2で10%」という山があり、そこで落ちると振り出しに戻ります
- 器は Fintokei が広い。 10%静的+日次5%に対し、Moneta の安い構成は8%静的+日次4%。ファンド到達率が34.3%対27.1%と差がつくのはここです
- 分配は Moneta が上。 88%対80%(Fintokei はロイヤリティで最大100%まで上がります)
- 3%のリスク上限は、同じ数字でも中身が違います。 Moneta は同一銘柄の含み損3%で全決済+当日停止、以後1.5%に厳格化。Fintokei は同時に開いている全ポジションの合計が3%で、しかも銘柄も方向も問いません。Fintokei のほうが明確に厳しいので、複数通貨ペアを同時に持つEAは要注意です
- Fintokei の一貫性ルールは既定では無し。 ただし「制限ルール」として出金時40%(1日の利益が申請期間の総利益の40%未満)が裁量で適用されることがあります
- EAの扱いに注意。 Fintokei のプランページには「EA使用OK」とありますが、ヘルプセンターは他人が作った市販・無料EAを設定も調整もせずそのまま使うことを禁止しています(利益が出ていても違反)。自作EA、または自分でパラメータを詰めてロジックを把握しているEAなら可。市販EAをそのまま回す用途では選べません
- Fintokei は円建て・日本語完全対応で、TradingView から直接取引できます。マーチンゲールは2025年7月28日に禁止リストから外れています
5. 結論
1つ目。期待値を狙って Instant Pro を買うのは、ほぼ無価値です。 払っていい上限額は口座の2.755%。定価5.300%なら倍率0.52倍で、価値の2倍を払っている。50%OFFの2.650%でようやく1.04倍の等価交換です。そこに1トレード0.01%のスプレッドを入れると 0.82倍。$2,650 払って期待値 $2,173 です。理屈の上ではプラスでも、実際に手数料を払って回せばマイナスと考えたほうが実態に近い。
2つ目。「半額だから」で飛びつくのは、判断の順序が逆です。 半額はお得になっているのではなく、価値の2倍だった値付けが適正に戻っただけ。割引率が大きいほど元の値付けが割高だった、というだけの話です。見るべきは割引率ではなく、その口座がいくらの価値なのか。 上限額を出してから価格と比べてください。
3つ目。期待値で選ぶなら2フェーズです。 参加費1に対するreturnが3倍以上あり、通過率が3割しかなくても効率で圧勝します。エッジが上がってもこの差は縮まりません。同じ予算を2フェーズに回したほうが、どの実力水準でも期待値は上です。
4つ目。それでも Instant Pro を買う理由があるとすれば「時間」だけ。 初日からファンドで120営業日を丸ごと使えます。評価に16〜45日取られないぶん、絶対額では最大になります。ただしそれは期待値で選んでいるのではなく、速さに5倍以上の金を払っているという自覚が要ります。
5つ目。トレーリングを選ぶなら、勝率の高い手法で。 同じ8%でも、勝率30%・RR3.0 の手法は静的より23.7ポイント多く死にます。勝率80%以上なら差はほぼ消えます。ブレイクアウト型でインスタントを買うのは、最も高くつく組み合わせです。
6つ目。最初の+8%を最短で抜ける。 失格の67〜100%はロック前に起きています。そこを抜ければ普通の静的DD口座に変わるので、序盤だけロットを落としてロックを取りに行くのは、このルールに対して理屈が通ります。
7つ目。小さく張るならインスタントを買う意味がありません。 1トレード0.25%なら口座の価値は $1,183 で、$2,650 に対して明確に割高。使わないDD枠に金を払うことになります。
前提と限界
- スプレッド・手数料・スワップを本体の計算には入れていません。 感応度だけ別に出しました。実際のコストを入れると Instant Pro の余白(口座の0.105%)は1トレード0.01%で消えます
- 同一銘柄の含み損トリガーは未実装(Moneta 3%、Fintokei 3%)。トレード単位の離散モデルでは含み損の推移を表現できないためです。実際はこれが上振れの裾を削るので、どのプログラムも実態より甘めに出ています
- 最低取引日数も未実装(Moneta 2-Step は各フェーズ3日、Fintokei は3日)。短期決着型には実質的な足かせになります
- 失格したら再挑戦しないモデルです。実際は買い直せるので、安いプログラムほど現実の期待値はもう少し良くなります
- 勝敗は独立と仮定しています。実際の相場は連敗が固まるので、そこも実態より甘めです
- Fintokei のロイヤリティによる分配率上昇(最大100%)は未反映です。入れると Fintokei の数字はさらに良くなります
- Fintokei の15%OFFは想定値です。Moneta の
TOKONATSU50(50%OFF)はチェックアウトで適用を実測していますが、Fintokei に常設の15%クーポンがあるわけではありません。定価 ¥109,800(0.549%)で計算すると Fintokei の倍率は3.11倍から2.64倍に下がります。それでも Instant Pro の1.04倍は大きく上回ります - 割引が失効すると結論の前提が変わります。 Moneta の50%OFFが無くなると Instant Pro の参加費は5.300%になり、期待値は完全にマイナス(上限額2.755%に対して倍率0.52倍)になります
- 日次損失の判定基準は各社で微妙に違います(Moneta は初期資金の4%を当日の基準額から引く、Fintokei は当日0時の有効証拠金の5%)。本モデルは当日の損益で近似しています
スクリプトは配布しています。sim-instant-pro-trailing.py(静的とトレーリングの比較・上限額グリッド)と sim-phases-vs-instant.py(プログラム横断比較)。どちらも Python + NumPy、乱数シード固定です。自分の勝率・RR・リスク・1日のトレード数に置き換えて回せば、自分にとっての上限額が出ます。
FAQ
Q. なぜ期待値ゼロなのに口座に価値があるのですか?
損失が打ち止めで、利益に上限がないからです。 あなたが失うのは参加費だけで、口座がどれだけ負けてもそれ以上は請求されません。一方で勝ったぶんは分配率を掛けて受け取れます。この非対称性はコールオプションと同じ構造で、原資産の期待値がゼロでもオプションの価値はプラスになります。プロップの参加費は、このオプションの値段だと考えると理解しやすくなります。
Q. 「トレーリングが初期残高でロック」とはどういう意味ですか?
DDラインが上がり続けるのは初期残高に追いつくまでだけという意味です。$100K の口座ならラインは $92,000 から始まり、エクイティが伸びるたびに「最高エクイティ − 8%」まで上がります。エクイティが $108,000 に触れるとラインは $100,000 になり、そこで永久に止まります。以後どれだけ伸ばしてもラインは動きません。
Q. なぜ低勝率・高RRの手法が不利になるのですか?
期待値ではなく、そこに至る経路の荒さが判定されるからです。 勝率30%の手法は当たりが来るまで連敗が続き、その連敗がDDラインとの距離を削ります。一方で当たったときの大きな利益は、ロック到達前ならDDラインを押し上げるだけで、次の連敗に対する余裕を増やしてくれません。上に行った分だけ床も上がるので、振れ幅の大きい手法は自分の振れ幅に殺されます。
Q. 2フェーズの通過率が3割でも買っていいのですか?
参加費が5分の1以下だからです。 期待値ゼロの人でも、3回に1回通ればファンド段階の期待受取額が参加費を3倍上回ります。「通過率が低い=損」ではなく、通過率と価格の比で見てください。 Instant Pro は通過率100%(評価がないので当然)ですが、倍率は1.04倍しかありません。
Q. Fintokei と Moneta 2-Step はどちらを選ぶべきですか?
ほぼ互角です。 割引後の参加費が0.475%対0.467%、DDはどちらも10%静的、日次もどちらも5%と条件がほぼ同じだからです。違いは2つだけ。目標の置き方が Moneta 5%→10%(後半が重い)に対し Fintokei 8%→6%(前半が重い)で、Fintokei のほうがファンド到達が4日早く到達率も高い(34.3%対32.4%)。もう1つが分配率で、Moneta 88%対 Fintokei 80%。この8ポイントが効いて、最終的な受取は Moneta がわずかに上(差引+1.017%対+0.985%)になります。
数字以外では次で分かれます。円建て・日本語サポート・TradingView 連携が要るなら Fintokei。市販EAをそのまま回したいならどちらも不可で、Moneta は自作EAのみ、Fintokei も「他人が作ったEAを無調整で使うこと」を明確に禁止しています。同時に複数ポジションを持つEAなら Moneta のほうが通しやすいでしょう。Fintokei の3%は全ポジション合算で効くためです。(2026-10-12追記: Moneta は自作EAは完全自動でも使えます。サポートが2026年10月12日に 2-Step について書面で回答しました(マーチン・グリッド/レイヤリング・レイテンシーアービ・HFTティックスキャル型は不可、商用EA・シグナル・口座管理ツールは禁止、所有証明=ソースコードを求められることあり)。禁止事項ページ(12146808)の文言はあいまいなので、書面で確かめておくと安心です。)
Q. 序盤だけロットを落とすのは有効ですか?
このルールセットに対しては理屈が通ります。 失格の大半はロック到達前に起きており、ロック後は静的DDに変わって余裕が増えるためです。ただし本記事はロット固定で回しているので、可変ロットの優位は検証していません。配布スクリプトを書き換えれば試せます。
関連記事
この記事を書いた人
ホソノP |プロップファーム攻略の人
自分のお金でチャレンジを買い、出金まで記録して検証しています。記録した出金は Fintokei・Fundora・Funded7 で合計 610万円、The5ers で $4,776(2026年9月時点)。半裁量EA「ELDRA」の作者。