プロップでは資産曲線を滑らかにしてはいけない|普通の運用と真逆になる理由
※ 本記事はモンテカルロではなく、実データの実戦略を実際の並びのまま流した検証です。将来の成績を保証するものではありません。投資助言でもありません。前提と限界は末尾に明記しています。
投資の教科書はこう書いてあります。「リスクあたりのリターンを最大化せよ」。同じ利益なら、ばらつきは小さいほうがいい。
プロップファームのチャレンジでは、これが逆になります。
なぜ逆になるのか
理由は2つで、どちらもチャレンジという商品の構造から来ています。
① 報酬が閾値で決まる
プロップは「+8%に届いたか、届かなかったか」でしか支払いません。+7.9%で終わった口座と、−5%で終わった口座は、受取額が同じゼロです。きれいな右肩上がりを描いても、閾値を超えなければ評価されない。
② 下振れが参加費で打ち止めになる
自己資金なら−50%は−50%です。プロップで壁に当たっても、失うのは払った参加費だけ。下に伸びたトゲは、ある深さから先はタダになります。
普通の運用 … 上も下も自分のもの → ばらつきは敵プロップ … 上は換金され、下は打ち止め → ばらつきは味方上だけが換金され、下が途中で止まる。この非対称があるかぎり、ばらつきは資産です。
滑らかな口座は「生きているのに稼げない」
いちばん誤解されやすいのがここです。ロットを絞った口座は壁に当たりません。DDも浅く、破産もしない。一見すると優等生です。
でも目標にも届きません。
| 1トレードのばらつき | 1年の結果 | 何が起きているか |
|---|---|---|
| 0.5倍 | −3万円 | 壁に当たらないが、+8%にも届かない。参加費だけ払う |
| 1.0倍 | +18万円 | ようやく届き始める |
| 3.0倍 | +174万円 | よく届く |
| 6.0倍 | +321万円 | 最もよく届く |
| 8.0倍 | +113万円 | 届く前に壁に当たり始める |
※ JP225の月曜アノマリーを実データで流した結果($100K相当・2フェーズ8%→5%・最大DD10%)。
0.5倍の口座は「安全」ですが、参加費を払い続けるだけの装置です。損はしないが、得もしない。プロップにおける最悪の状態は爆破ではなく、この「生きているのに届かない」状態です。
ただし崖はある。そして場所が全然違う
ここからが本題です。「ばらつきは味方」は無条件ではありません。壁に当たるまでは味方です。
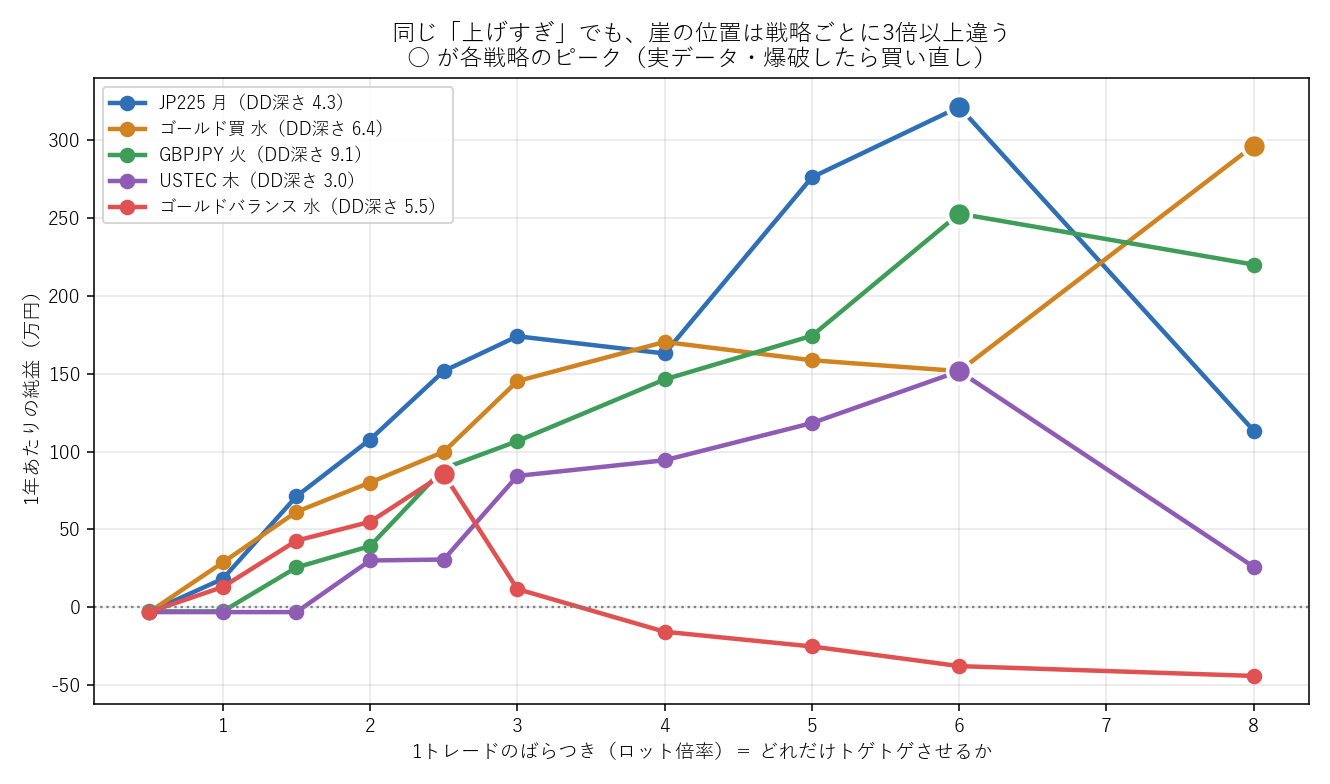
| 戦略 | DDの深さ | ピーク | ピークの2倍にすると |
|---|---|---|---|
| USTEC 木 | 3.0 | 6.0倍(+152万円) | +26万円 |
| JP225 月 | 4.3 | 6.0倍(+321万円) | +113万円 |
| ゴールドバランス 水 | 5.5 | 2.5倍(+86万円) | −16万円 |
| ゴールド買 水 | 6.4 | 8.0倍(+297万円) | — |
| GBPJPY 火 | 9.1 | 6.0倍(+253万円) | +220万円 |
ゴールドバランス(赤い線)だけ、2.5倍で崖から落ちてそのままマイナス圏に沈みます。 他の戦略が6〜8倍まで伸びているのと対照的です。
同じ「レバを上げる」でも、戦略によって適量が3倍以上違い、外したときの罰も全然違う。一律に上げるのは、この赤い線を踏みにいく行為です。
崖の位置を決めているもの
「ばらつきが大きい戦略ほど危ない」と思いがちですが、違いました。効いていたのはドローダウンの深さです。
1トレードの標準偏差を1%に揃えたとき、最大DDが何%まで沈むか → USTEC木 は 3.0% しか沈まない → GBPJPY火 は 9.1% 沈む最大DD10%という壁は固定なので、深く沈む戦略ほどロットを絞られます。
ロット上限 ≒ 10 ÷ DDの深さ勝率でもPFでもなく、「1回のばらつきに対して、どれだけ深く沈むか」 が上限を決めています。じわじわ削られる戦略(連敗が長い戦略)は、たとえ最終的に勝っていてもロットが張れません。
だから「口座の中で分散」してはいけない
ここが実務でいちばん効く話です。
複数の戦略を持っているとき、選択肢は2つあります。
A … 1つの口座に5つの戦略を入れる(曜日ごとに違う戦略を回す)B … 5つの口座に1つずつ入れるAは滑らかになります。 戦略が無相関なら、ばらつきは打ち消し合ってSharpeが上がる。普通の運用ならAが正解です。
実際に測ると、Aの1口座は年Sharpe 2.25まで上がりました。個々の戦略(0.84〜2.15)より明確に高い。
それでも結果はBの勝ちでした。
| まとめて1口座 | 分けて4口座 | |
|---|---|---|
| 年Sharpe | 2.25 | 0.84〜2.15 |
| 1年の純益 | +402万円 | +536万円 |
理由は単純で、プロップの収益は「1口座あたりの期待値 × 口座の数」 だからです。まとめると前者は上がりますが、後者が4分の1になります。 そして出金は口座ごとにしか発生しない。
滑らかで強い口座が1つあるより、ガタガタでもそこそこの口座が4つあるほうが稼げる。
逆に、束ねるべきときもある
例外は単独では閾値に届かない弱い戦略です。
1つでは+8%に届かない戦略は、口座を分けても0円のままです。この場合は束ねて回転数を上げ、1つでも届かせるほうがいい。実際、単独では Sharpe −0.03〜+0.96 しかない弱い戦略を4本束ねたケースでは、分けるより100万円多くなりました。
単独で閾値に届く戦略 → 分ける(出金源を増やす)単独では届かない戦略 → 束ねる(届かせる)分散する場所が「口座の中」か「口座をまたぐか」で、正解が逆転します。
では「ギリギリまで上げろ」でいいのか
方向は合っています。でも「ギリギリ」の位置は、正確には測れません。
今回、同じデータに3つの方法を当てたところ、答えがバラバラでした。
| 方法 | GBPJPY火の上限 |
|---|---|
| 過去の最悪ドローダウンで切る | 1.1倍 |
| ブロックブートストラップ | 6.0倍が最良 |
| 実際の並びのまま流す | 6.0倍が最良 |
最適レバレッジは、データが一番足りないテール(連敗の並び)で決まるパラメータです。2〜3年・100件程度のデータでは、原理的に精度が出ません。
そして外したときの罰が非対称です。
- 低すぎた場合 … 稼ぎ損なうだけ(+321万円が+108万円になる)
- 高すぎた場合 … マイナスに転落する(+86万円が−16万円になる)
だから実務では、推定した最適値の半分程度から始めるのが妥当だと考えます。上振れの大半は取れて、崖を踏む確率は大きく下がります。
まとめ
- プロップは閾値報酬 + 下振れ打ち止め。だからばらつきは味方
- 最悪の状態は爆破ではなく「生きているのに届かない」。ロットを絞りすぎた口座は参加費を払う装置になる
- ただし崖はある。位置は戦略ごとに3倍以上違う
- 崖を決めるのはDDの深さ(1回のばらつきに対してどれだけ沈むか)。勝率でもPFでもない
- 口座の中で分散すると滑らかになって届かなくなる。分散は口座をまたいで行う
- 単独で届かない弱い戦略だけは、束ねて届かせる
- 最適レバレッジは正確には測れない。推定の半分から始める
スクリプトは配布しています。sim-prop-spiky-vs-smooth.py をダウンロード(Python + NumPy + pandas)。WAVES に自分の戦略を足せば、同じ崖の図が出ます。価格データの取得は fetch_wave_data.py を参照してください。
FAQ
Q. プロップではリスクを取ったほうがいいということですか?
壁に当たるまでは、そのとおりです。 報酬が「+8%に届いたか」という閾値で決まり、下振れは参加費で打ち止めになるので、ばらつきは上方向だけが換金されます。ただし最大ドローダウンを超えると口座が終わるので、無条件ではありません。今回の検証でも、ある戦略は2.5倍を超えた時点でマイナスに転落しました。「取れ」ではなく「取りすぎるな、絞りすぎるな」 が正確な表現です。
Q. ロットを絞れば安全ではないのですか?
破産はしませんが、稼げません。 ばらつきを0.5倍まで落とした口座は壁に当たらない代わりに+8%にも届かず、1年で−3万円(参加費ぶん)でした。プロップにおける最悪の状態は爆破ではなく、「生きているのに届かない」状態です。損も得もせず、参加費だけが出ていきます。
Q. 適正なロットはどうやって決めればいいですか?
「1トレードのばらつきに対して、最大ドローダウンが何倍沈むか」を測ってください。 これが分かれば ロット上限 ≒ 最大DD% ÷ 沈む深さ で概算できます。今回の5戦略では深さが3.0〜9.1と3倍の開きがあり、そのぶん上限も変わりました。勝率やプロフィットファクターからは決まりません。
Q. 複数の戦略があるとき、1口座にまとめるべきですか?
単独で目標に届く戦略なら、分けてください。 まとめるとSharpeは上がりますが(実測で2.25まで上昇)、口座の数が減って出金源が減ります。検証では分けたほうが134万円多くなりました。逆に単独では届かない弱い戦略は、まとめて回転数を上げたほうがいいです。分ける・まとめるの判断は「単独で閾値に届くか」で決まります。
Q. 普通の投資の常識は使えないということですか?
リスク管理の考え方が変わる、という意味では使えません。 普通の運用は「上も下も自分のもの」なのでばらつきは敵ですが、プロップは「上は換金・下は参加費で打ち止め」という非対称があります。ただしドローダウン管理そのものは共通で、壁に当たれば終わるという点は同じです。非対称が効くのは壁の内側だけだと考えてください。
Q. 最適なレバレッジは計算で出せますか?
精度は出ません。 同じデータに3つの方法を当てたところ、ある戦略で上限が1.1倍と6.0倍に割れました。最適レバレッジは連敗の並び(テール)で決まる値で、そこは最もデータが足りない領域だからです。さらに外したときの罰が非対称(低すぎ=稼ぎ損なうだけ、高すぎ=マイナス転落)なので、推定値の半分程度から始めるのが現実的です。
検証の前提と限界
- 対象は2024年4月〜2026年9月の実価格から作った時間帯アノマリー5本。2.4年しかありません
- 各戦略は100〜145件。Sharpeの標準誤差は±0.6前後で、順位は入れ替わりえます
- スプレッドは控除済みですが、スリッページ・スワップ・約定拒否は未計上
- ハードSLは建値からの最大逆行で判定しています。実際のギャップ約定は再現していません
- 最低取引日数・一貫性ルール・出金サイクルは未実装
- 崖の位置は実際の並び1本で測っています。別の期間なら位置は動きます
- 本記事の金額はすべて上振れ方向のバイアスを含みます。信頼していいのは金額ではなく、形と順序です
関連記事
この記事を書いた人
ホソノP |プロップファーム攻略の人
自分のお金でチャレンジを買い、出金まで記録して検証しています。記録した出金は Fintokei・Fundora・Funded7 で合計 610万円、The5ers で $4,776(2026年9月時点)。半裁量EA「ELDRA」の作者。