思考停止プロップ vs ガチの自己資金トレーダー|同じ現金でどっちが勝つか実データで検証した
※ 本記事はモンテカルロ検証の結果であり、将来の成績を保証するものではありません。投資助言でもありません。検証の前提と限界は末尾に明記しています。
こういう対立があります。
- A:何も考えずプロップのチャレンジを大量に買い、全口座バラバラの戦略で走らせる人
- B:自分の金で、腕一本で勝負するトレーダー
どちらが儲かるのか。同じ現金・同じ戦略・同じ相場で走らせて確かめました。
結論:少額ならAの圧勝。でも理由はレバレッジではない
元手 $10,000 を1年間。
| A プロップ($500 × 20口座) | B 自己資金($10,000を運用) | |
|---|---|---|
| 1年後の期待資産 | $20,356(2.04倍) | $10,157(1.02倍) |
| 中央値 | $13,637 | $10,142 |
| プラスで終わる確率 | 59.3% | 63.1% |
期待値で2倍の差。 しかもこれ、Bが下手だからではありません。 AもBもまったく同じ40戦略から選んでいます。腕は完全に同じです。
そして重要なのはここから。Bがレバレッジを60倍まで上げてもAには届きません。 つまり差の正体はレバレッジではない、ということです。
どうやって比べたか
2010年7月から2026年9月の実価格で、5つの定番戦略(移動平均クロス / ボリンジャー逆張り / ドンチャンブレイク / RSI逆張り / モメンタム)を8銘柄(金・ナスダック・S&P500・ダウ・原油・ドル円・ユーロドル・銀)に当て、40本の戦略を作りました。40本中25本がプラス、15本がマイナスという現実的な顔ぶれです。
この同じ40本を、AもBも使います。
- A … $500 の参加費でチャレンジを買えるだけ買い、全部バラバラの戦略に割り当てる。1年ごとに、手元の現金で買えるだけ買い直す(口座数は40が上限)
- B … 同じ戦略を10本、等ウェイトで持つ。手数料はゼロ、利益は100%自分のもの、ただし損失も100%自分持ち
実際のカレンダー上の開始日をランダムに選んで3,000回走らせました。相場のクセも戦略どうしの相関も、実物がそのまま入ります。
発見1:Aが勝つ理由は「損失の打ち止め」
Bにレバレッジを許してみます。$10,000 でレバを上げていけば、Aの $20,356 に追いつけるでしょうか。
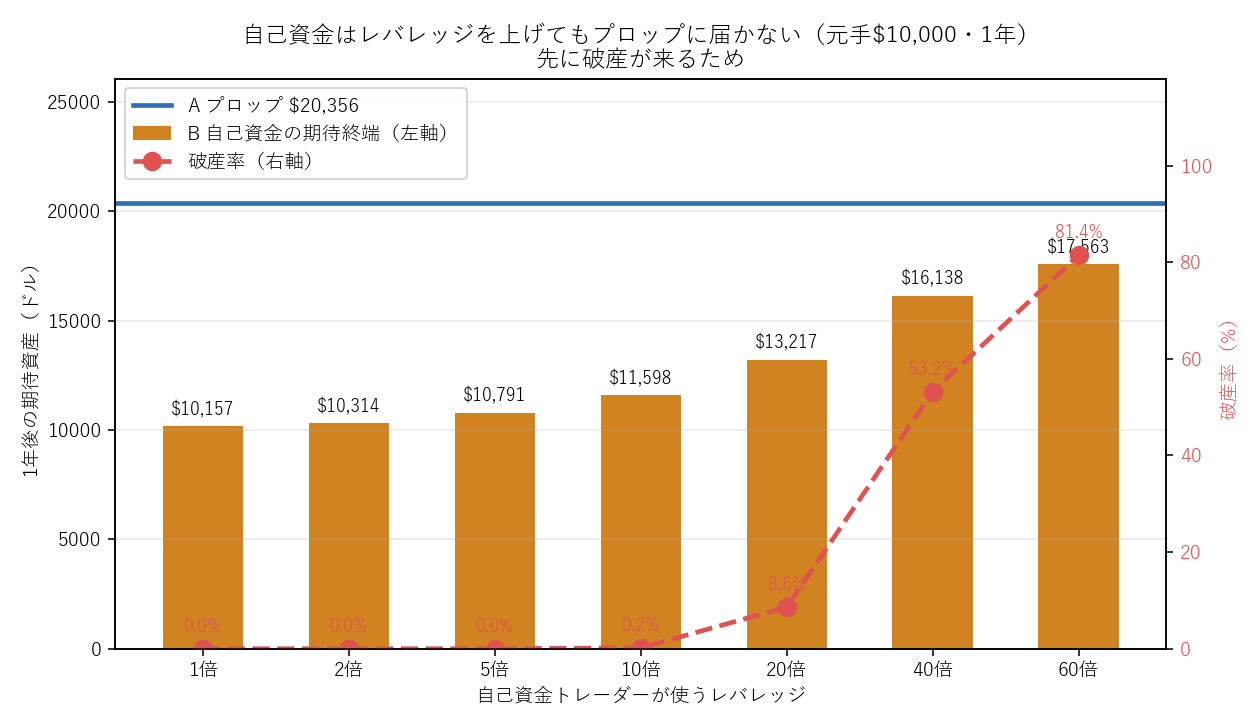
| Bのレバレッジ | 1年後の期待資産 | 破産率 |
|---|---|---|
| 1倍 | $10,157 | 0.0% |
| 5倍 | $10,791 | 0.0% |
| 10倍 | $11,598 | 0.2% |
| 20倍 | $13,217 | 8.6% |
| 40倍 | $16,138 | 53.2% |
| 60倍 | $17,563 | 81.4% |
| A プロップ | $20,356 | — |
60倍まで上げても届きません。 しかも破産率が81.4%です。
理由ははっきりしています。Bは負けが一定を超えると再起不能になるからです。レバレッジを上げるほど期待値は上がりますが、同時に「途中で死ぬ確率」も上がる。死んだ口座はその後の上昇に参加できないので、上げた期待値が回収できません。
対してAは、1口座あたりの損失が参加費$500で打ち止めです。どれだけ相場に殴られても、失うのは$500。そのかわり上は$100Kの器で伸びる。
つまりプロップが売っているのはレバレッジではなく「損失の打ち止め」です。 レバレッジ自体は自己資金でも作れますが、打ち止めは自分では買えません。
ただしこの打ち止めが効く相手は限られます。 次で見ます。
発見2:口数が足りないと、ただの宝くじ
とはいえ「プロップ最強」で終わる話ではありません。元手が小さいと、Aは悲惨なことになります。
元手 $2,500(5口座しか買えない)の場合:
| 1年後 | 3年後 | |
|---|---|---|
| 期待資産 | $5,084(2.03倍) | $15,496(6.20倍) |
| 中央値 | $496 | $56 |
| プラスで終わる確率 | 41.3% | 32.1% |
期待値は6倍なのに、中央値は$56です。
これは「たまに来る特大の当たりが平均を持ち上げているだけで、実際に体験する回のほとんどは全損に近い」という状態です。3年やって、3回に2回は元手をほぼ失います。
$10,000(20口座)になると、中央値は $13,637(1年)/$31,879(3年)とプラスに転じます。口数が足りないうちは、プロップは期待値がプラスなだけの宝くじだということです。
これは前回の検証と同じ話で、分散が効くには本数が要るという一点に尽きます。
発見3:資金が増えると、Aの優位は消える
ここが一番意外だったところです。
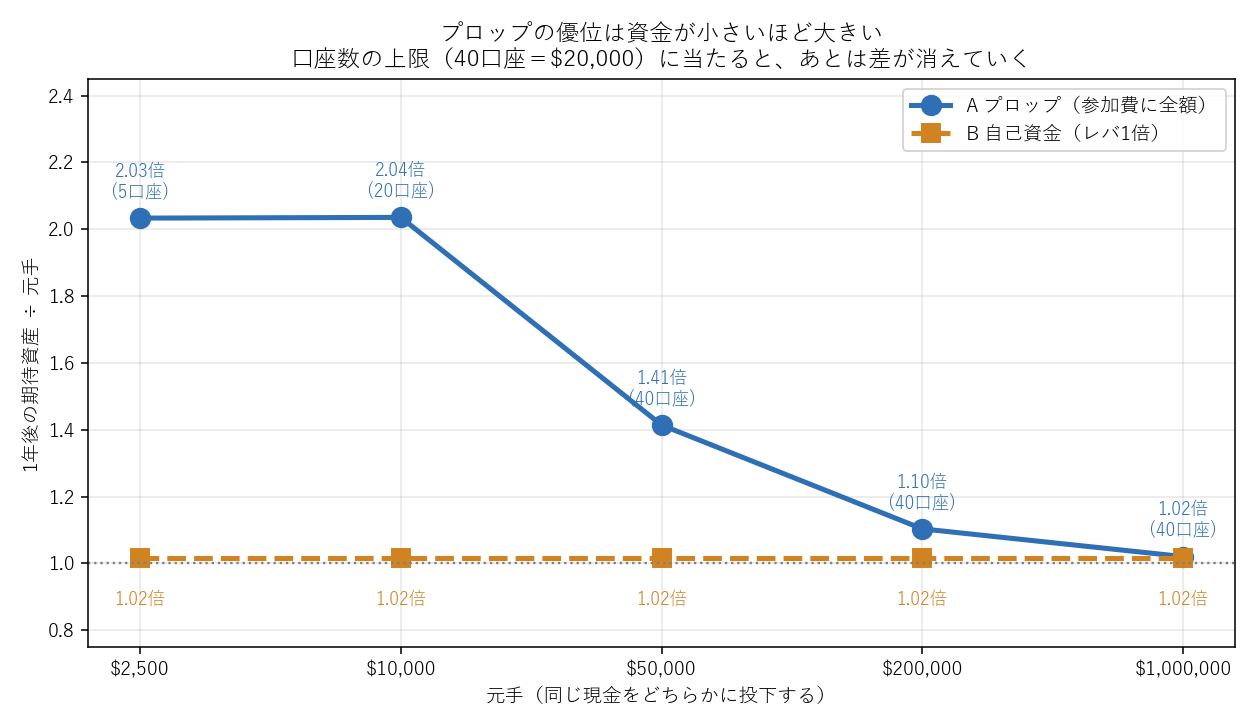
| 元手 | 買える口座数 | A の倍率 | B の倍率 |
|---|---|---|---|
| $2,500 | 5 | 2.03倍 | 1.02倍 |
| $10,000 | 20 | 2.04倍 | 1.02倍 |
| $50,000 | 40(上限) | 1.41倍 | 1.02倍 |
| $200,000 | 40(上限) | 1.10倍 | 1.02倍 |
| $1,000,000 | 40(上限) | 1.02倍 | 1.02倍 |
$1,000,000 ではほぼ互角になります。
理由は単純で、プロップには投下できる金額に上限があるからです。現実的に持てるチャレンジ口座は多くても40本程度で、$500 × 40 = $20,000 しか働きません。 残りの $980,000 は現金のまま眠ります。
Bには上限がありません。だから資金が増えるほどAの倍率は1.0に収束していきます。
プロップは「資金が小さい人のための仕組み」 だということが、数字ではっきり出ました。
発見4:自己資金で並ぶには Sharpe 1.46 が要る
では、Bが本当に「ガチ」だったらどうか。腕を上げていって、どこでAに並ぶのか測りました。
ここからは中央値で比べます。Aは宝くじ性が強いので、平均だけ見ると実態を見誤るからです。1回しか試せない人が実際に体験するのは中央値のほうです。
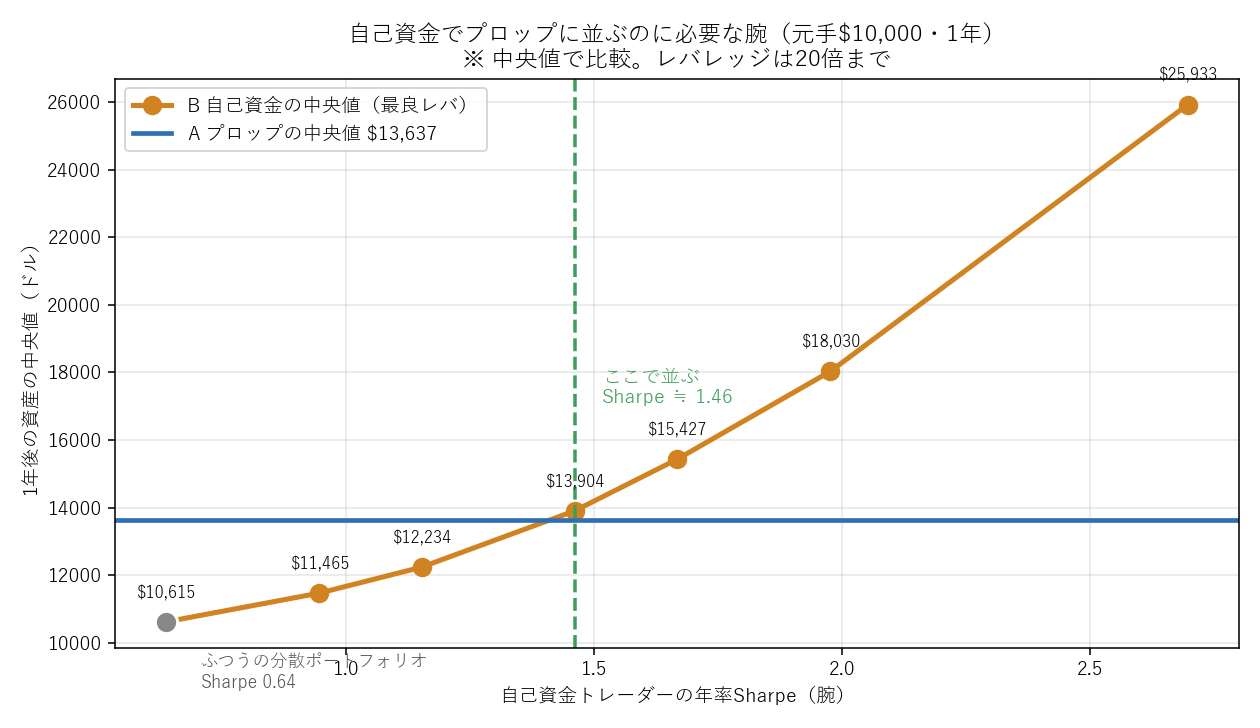
| Bの年率Sharpe | 最良レバレッジ | 1年後の中央値 | 判定 |
|---|---|---|---|
| 0.64(ふつうの分散ポートフォリオ) | 8倍 | $10,615 | 届かない |
| 0.95 | 12倍 | $11,465 | 届かない |
| 1.15 | 16倍 | $12,234 | 届かない |
| 1.46 | 20倍 | $13,904 | ★Aを超える |
| 1.67 | 20倍 | $15,427 | 超える |
| 1.98 | 20倍 | $18,030 | 超える |
※ Aプロップの中央値は $13,637。
分かれ目は年率Sharpe 1.46 でした。
Sharpe(シャープレシオ)は「リスクに対してどれだけリターンを出せたか」の指標です。目安はこうです。
0.5未満 … よくある個人トレーダー1.0前後 … かなり優秀1.5前後 … プロのファンドで良好な部類2.0以上 … トップクラス今回の40戦略を10本混ぜたポートフォリオは Sharpe 0.64 でした。Aはこの平凡な腕のまま、Sharpe 1.46 のトレーダーと並んでいます。
言い換えると——プロップは「腕を2倍にする」のと同じ効果を、構造だけで出しているということです。
発見1の続き:一撃で飛ぶのは「自己資金だから」ではない
「自己資金は一発の暴落で終わるが、プロップなら参加費で済む」——直感的にはそう思えます。測ってみたら違いました。
年1回、どこか1つの銘柄が4%飛ぶという一撃を入れます(介入やフラッシュクラッシュを想定)。実際の一撃は市場全体を同じ向きに殴るのではなく、ある銘柄が動いて、損得は各戦略の建玉の向きで分かれます。買い持ちの戦略は損をし、売り持ちの戦略は得をする。
| 一撃の大きさ | A プロップの中央値 | B 自己資金の中央値 |
|---|---|---|
| なし | $13,637 | $18,030 |
| 4% | $13,542 | $18,017 |
| 10% | $13,984 | $17,602 |
10%の一撃を毎年入れても、どちらもほとんど動きません。 分散した本には一撃が両方向に当たって、相殺されてしまうからです。
効いているのは分散の本数だった
では何が破産を決めているのか。レバレッジ20倍の自己資金トレーダーで、持っている戦略の本数だけを変えます。
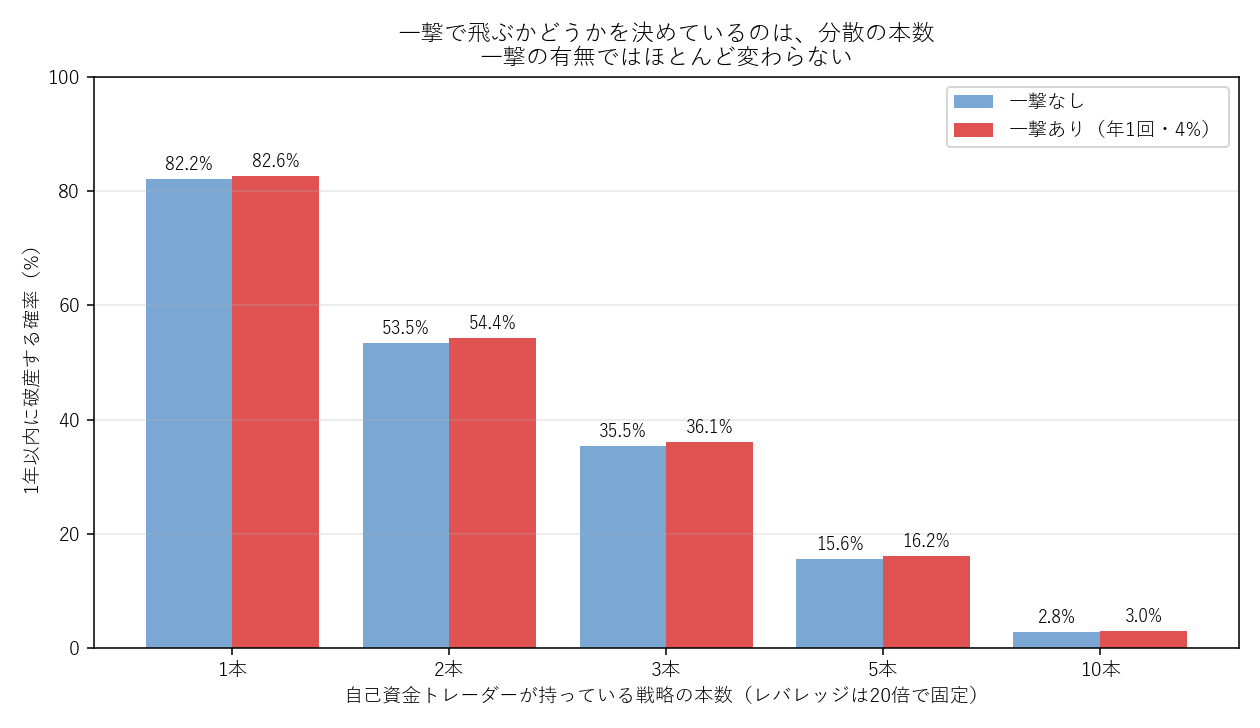
| 戦略の本数 | 一撃なしの破産率 | 一撃ありの破産率 | その年の最悪の1日 |
|---|---|---|---|
| 1本 | 82.2% | 82.6% | −67.8% |
| 2本 | 53.5% | 54.4% | −43.4% |
| 3本 | 35.5% | 36.1% | −36.2% |
| 5本 | 15.6% | 16.2% | −28.0% |
| 10本 | 2.8% | 3.0% | −20.6% |
縦に見ると82%から3%まで落ちるのに、横に見ると0.4ポイントしか動きません。
つまり 1戦略に20倍を賭けている人は、一撃が来なくても破産します。 ふだんの値動きだけで十分です。一撃はトドメを刺しただけで、原因ではない。
逆に10戦略に分けていれば、同じ20倍でも破産率は3% です。一撃が来ても変わりません。
※ 意地悪をして「一撃が必ず自分の建玉の逆側に来る」最悪ケースで測ると、1本で破産89.4%、10本で44.4%。それでも本数で倍半分の差がつきます。
だから発見1はこう言い直すべきです
損失の打ち止めが決定的な価値を持つのは、分散していない人にとってだけです。
- 1戦略に集中しているなら … 自己資金は破産が確率の問題ではなく時間の問題。打ち止めのあるプロップが圧倒的に有利
- 10戦略に分散しているなら … 自己資金でも20倍で破産率3%。この場合、プロップの打ち止めはほとんど保険料の無駄になり、腕があるならBのほうが強い(中央値 $18,030 対 $13,637)
「プロップか自己資金か」より先に、「分散しているかどうか」で結果が決まっています。
ついでに検証した、効かなかったもの
「エッジが途切れる期間があると自己資金に不利なのでは」と考えて測りましたが、効果はありませんでした。
α の期間平均を揃えたまま、60日ごとにエッジがON/OFFする設定にしても、並ぶのに必要なSharpeは 1.46のまま動きません(むしろ間欠のほうが中央値はわずかに高い)。エッジが途切れること自体は、破産を増やしませんでした。破産を増やすのは、途切れている間もレバレッジを落とさないことのほうです。
で、結局どっちなのか
資金量で答えが変わります。
$50,000 未満なら、プロップ一択です。 レバレッジの補助金が大きすぎます。Sharpe 1.5 の腕がないかぎり、自己資金で並ぶのは無理です。ただし最低でも10〜20口座は買えないと、期待値がプラスなだけの宝くじになります。$2,500で5口座は足りません。
$200,000 を超えたら、両方です。 口座数の上限までプロップを買って($20,000程度)、残りを自己資金で運用する。プロップ枠は「一番効率のいい$20,000の使い道」であって、それ以上は入らないからです。
$1,000,000 なら、主戦場は自己資金です。 プロップは全体の2%にしかならないので、腕を磨くほうが効きます。
この検証に入っていないもの
数字を鵜呑みにしないでほしいので、Bに有利な要素が抜けていることを明記します。
① 規約リスクがゼロとして計算しています
実際のプロップには、ルール変更・出金拒否・ファームの廃業があります。当サイトでも、EAが突然禁止になった例、Trustpilotのレーティングが停止された例、サービスが止まった例を扱ってきました。自己資金にはこのリスクが一切ありません。 ここはBの大きな利点で、今回の数字には入っていません。
② 複利の効き方が違います
Aは口座がリセットされるので複利が乗りません。Bは乗ります。期間が長くなるほどBに有利です。今回は3年までしか見ていません。
③ 税金を無視しています
④ 手間を無視しています
40口座の管理は仕事です。ルール・出金サイクル・ドローダウン残量を全部追う必要があります。
その他の前提
- 日足・1日1トレードのモデルです。日中で完結する戦略には当てはまりません
- 各戦略の振れ幅を0.8%に揃えています
- 最低取引日数・一貫性ルール・出金サイクルは未実装です
- 自己資金の「破産」は元本の2割まで減った時点としています
- 口座数の上限を40としました。ここを変えると発見3の交差点も動きます
- 期間は2010年から2026年です。この期間に起きなかったことは検証できていません
スクリプトは配布しています。sim-prop-vs-own-capital.py / lib_waves.py / fetch_wave_data.py(Python + NumPy + pandas + yfinance、乱数シード固定)。MAX_ACCOUNTS や FEE を書き換えれば、自分の前提で計算し直せます。
FAQ
Q. なぜプロップのほうが儲かるのですか?
損失が参加費で打ち止めになるからです。 $500 払えば $100K の器を使えて、どれだけ負けても失うのは $500。上は器いっぱいまで伸びます。ただしこの打ち止めが決定的なのは、分散していない人にとってだけです(本文の「発見1の続き」を参照)。10戦略に分散していれば、自己資金でもレバ20倍で破産率は3%でした。自己資金でレバレッジを上げても同じことにはなりません。上げれば上げるほど途中で破産する確率が上がり、その先の上昇に参加できなくなるからです。検証では60倍まで上げても届かず、そこでの破産率は81.4%でした。
Q. 元手はいくら必要ですか?
最低でも10口座、できれば20口座ぶんです。 $500のプランなら $5,000〜$10,000。$2,500(5口座)だと、期待値は2倍でも中央値は$496で、実際に体験する回のほとんどが全損に近くなります。3年走らせると中央値は$56まで落ちました。口数が足りないうちは、期待値がプラスなだけの宝くじです。
Q. 資金が大きい場合はどうすればいいですか?
口座数の上限までプロップを買って、残りは自己資金です。 プロップに投下できるのは現実的に $20,000 程度(40口座)が上限で、それ以上は入りません。検証でも $1,000,000 では A 1.02倍・B 1.02倍とほぼ互角になりました。プロップ枠は「一番効率のいい$20,000の使い道」 と考えて、それ以上は自分で運用するのが合理的です。
Q. 自己資金で勝つにはどれくらいの腕が必要ですか?
年率Sharpe 1.46 が分かれ目でした。 これは「プロのファンドで良好な部類」の水準です。今回の40戦略を10本混ぜたポートフォリオは Sharpe 0.64 で、この腕ではレバレッジを最適化しても届きませんでした。プロップは、平凡な腕のまま Sharpe 1.46 相当の結果を構造だけで出していることになります。
Q. この検証はプロップに有利すぎませんか?
そのとおりで、Bに有利な要素がいくつか抜けています。 最大のものは規約リスクです。実際のプロップにはルール変更・出金拒否・廃業があり、自己資金にはそれがありません。ほかに、複利の効き方(Bのほうが長期で有利)、税金、40口座を管理する手間も入っていません。これらを織り込めば交差点はもっと手前に来ます。
Q. 「思考停止で分散」は本当に成立するのですか?
腕がない前提では、むしろそれが最適です。 今回のAは40戦略から無作為に選んでいるだけで、銘柄選びも相場観もありません。それでも Sharpe 1.46 のトレーダーと並びます。ただし条件があって、戦略どうしが似ていないことと、口数が足りていることの2つです。似たものを並べたり、5口座しか買わなかったりすると、この結果は再現しません。詳しくは分散は本当にフリーランチかにまとめています。
関連記事
この記事を書いた人
ホソノP |プロップファーム攻略の人
自分のお金でチャレンジを買い、出金まで記録して検証しています。記録した出金は Fintokei・Fundora・Funded7 で合計 610万円、The5ers で $4,776(2026年9月時点)。半裁量EA「ELDRA」の作者。