分散は本当にフリーランチか|実データ40戦略でチャレンジ蒸留を検証した
※ 本記事はモンテカルロ検証の結果であり、将来の成績を保証するものではありません。投資助言でもありません。検証の前提と限界は末尾に明記しています。
「分散は投資における唯一のフリーランチ」——ノーベル賞学者ハリー・マーコウィッツの有名な言葉です。
プロップファームのチャレンジでも同じことが言えるのか。 これまで当サイトの検証はコイン投げ(人工的な乱数)で行ってきましたが、今回は実際の価格データで実際の戦略を動かして確かめました。
結論から言うと、プロップではフリーランチどころではありませんでした。 ただし条件がひとつあって、その条件は多くの人が自分から壊しにいきます。
結論
| 集中(1戦略に10口座) | 分散(10戦略に10口座) | |
|---|---|---|
| 全滅率 | 58.4% | 1.8% |
| 1本以上ファンド到達 | 23.8% | 89.7% |
| プラスで終わる確率 | 14.6% | 51.4% |
| 期待手取り | +$6,141 | +$5,544 |
| 手取りのブレ幅(標準偏差) | $36,581 | $14,224 |
口座数も参加費もまったく同じです。 違うのは「10口座を何種類の戦略に分けたか」だけ。
それだけで全滅率が32分の1になり、期待値は1割しか減っていません。
どうやって検証したか
実データから40本の「波」を作る
2010年7月から2026年9月まで、8つの銘柄(金・ナスダック・S&P500・ダウ・原油・ドル円・ユーロドル・銀)に対して、5つの定番戦略を回しました。
| 戦略 | 中身 | 8銘柄の平均Sharpe |
|---|---|---|
| モメンタム | 60日リターンの符号に従う | 0.209 |
| ドンチャンブレイク | 55日高値/安値の更新で追随 | 0.151 |
| 移動平均クロス | 20日線と100日線の位置関係 | 0.117 |
| ボリンジャー逆張り | ±2σタッチで逆方向へ | 0.052 |
| RSI逆張り | RSI 30/70 で逆方向へ | 0.011 |
5戦略 × 8銘柄 = 40本の戦略(以下「波」と呼びます)。40本のうち25本がプラス、15本がマイナスという、かなり現実的な顔ぶれになりました。平均Sharpeは0.108で、PFにすると1.02〜1.04程度のごく薄いエッジです。
実装はシグナルを前日終値まで、約定を翌日にしてあります(未来のデータを覗かない)。往復2ベーシスポイントのコストも引いています。各波は日次の振れ幅を0.8%に揃えてあるので、「最大DD10%」が全波で同じ意味になります。
そのままチャレンジに乗せる
各口座に波を1本ずつ割り当て、2フェーズのチャレンジ($100K・目標8%→5%・最大DD10%・日次5%・参加費$500・分配80%)を260営業日ぶん走らせます。
トライアルは実際のカレンダー上の開始日をランダムに選ぶ方式で4,000回。こうすると、波どうしの本当の相関も、値動きのクセも、まるごとそのまま入ります。 ここが人工乱数との決定的な違いです。
発見1:集中は、口座を増やしても確率が1ミリも動かない
まずこれが衝撃的でした。
| 口座数 | 総参加費 | 全滅率 | 1本以上到達 | プラス率 |
|---|---|---|---|---|
| 1口座 | $500 | 58.4% | 23.8% | 14.6% |
| 5口座 | $2,500 | 58.4% | 23.8% | 14.6% |
| 10口座 | $5,000 | 58.4% | 23.8% | 14.6% |
| 20口座 | $10,000 | 58.4% | 23.8% | 14.6% |
全部同じ数字です。 1桁も動いていません。
理由は単純で、同じ戦略を同じ期間に走らせたら、全口座がまったく同じ値動きをするからです。勝つときは全部勝つし、負けるときは全部死ぬ。20口座に$10,000払っても、買っているのは1口座を20枚コピーしたものでしかありません。
「口座を増やせばどれかは残るだろう」は、中身が同じなら完全に成り立ちません。
発見2:分ける数だけで、全滅率が32分の1になる
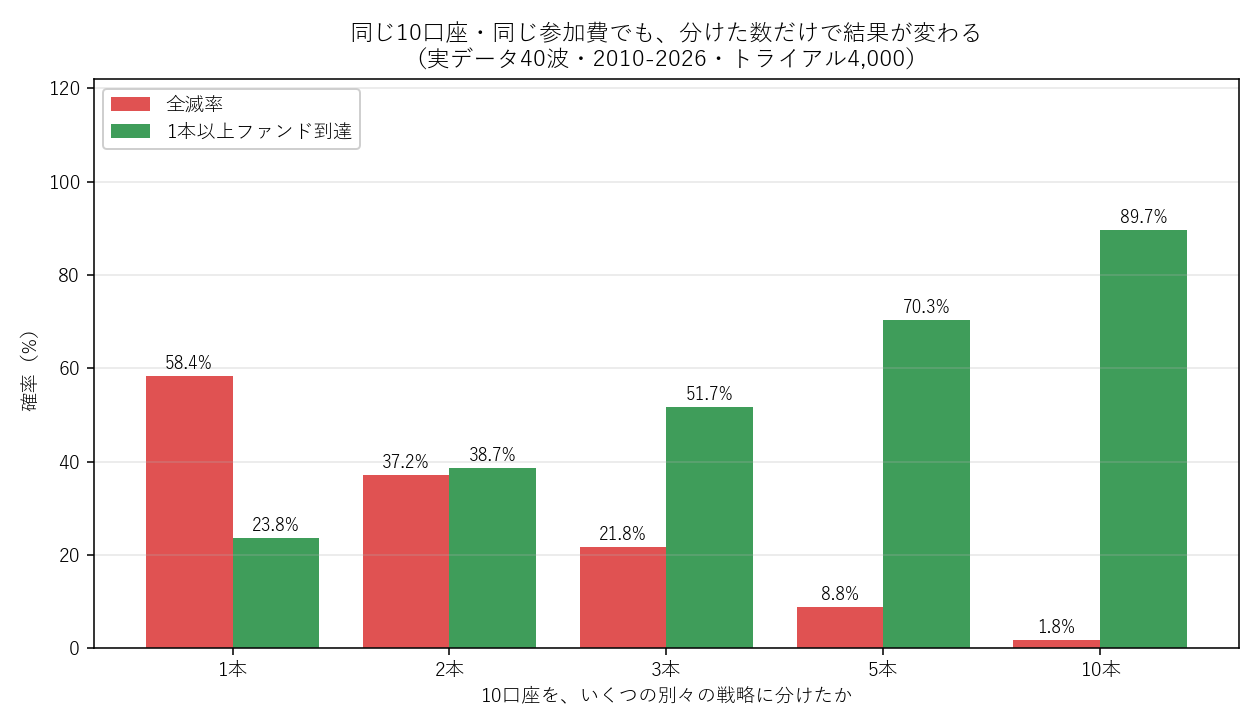
そこで、口座数を10に固定したまま、「別々の戦略をいくつ使うか」だけを変えてみました。参加費は常に$5,000です。
| 別々の戦略 | 全滅率 | 1本以上到達 | プラス率 | 標準偏差 | 戦略どうしの相関 |
|---|---|---|---|---|---|
| 1本(全部同じ) | 58.4% | 23.8% | 14.6% | $36,581 | 1.000 |
| 2本 | 37.2% | 38.7% | 23.8% | $25,622 | 0.007 |
| 3本 | 21.8% | 51.7% | 32.4% | $21,211 | 0.005 |
| 5本 | 8.8% | 70.3% | 41.9% | $19,134 | 0.007 |
| 10本(全部バラバラ) | 1.8% | 89.7% | 51.4% | $14,224 | 0.008 |
2本に分けるだけで全滅率が21ポイント落ちます。 ここが一番効率がいい。3本目、5本目と増やすほど効きますが、効き方は徐々に鈍ります。
発見3:期待値は動かない。これがフリーランチ
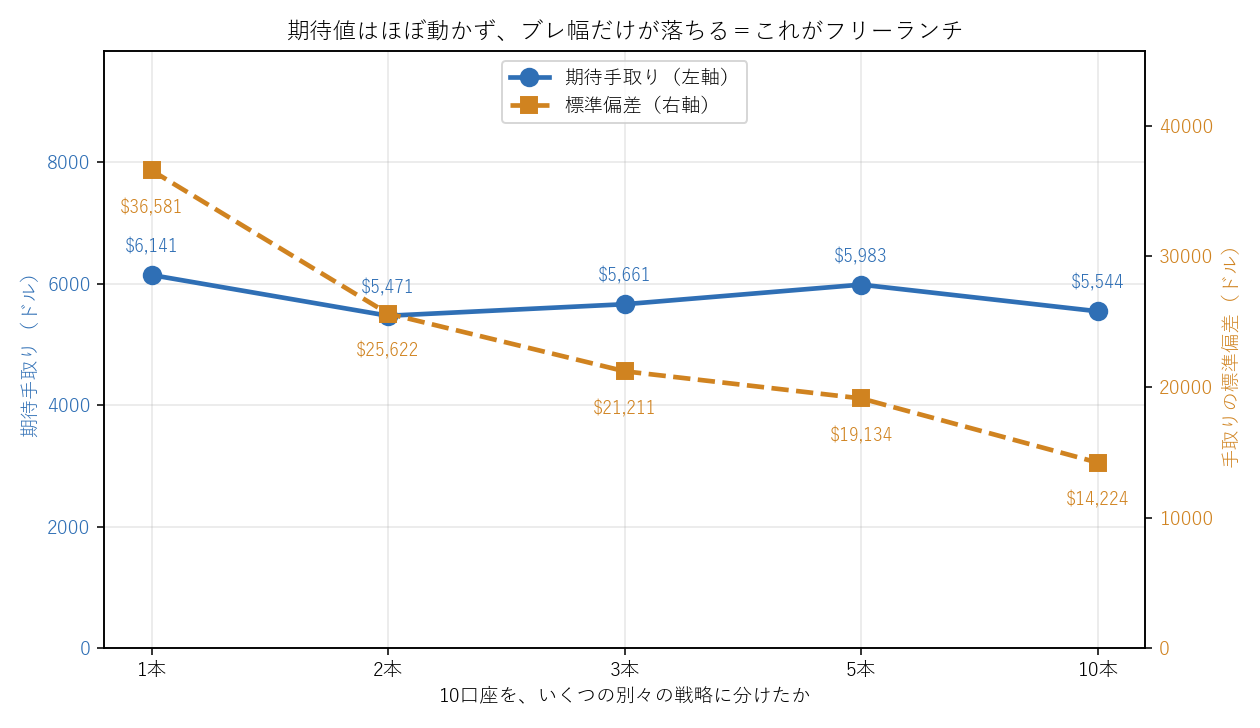
ここが本題です。リスクがこれだけ下がったぶん、儲けは減ったのでしょうか。
| 別々の戦略 | 期待手取り | 標準偏差 |
|---|---|---|
| 1本 | +$6,141 | $36,581 |
| 2本 | +$5,471 | $25,622 |
| 3本 | +$5,661 | $21,211 |
| 5本 | +$5,983 | $19,134 |
| 10本 | +$5,544 | $14,224 |
期待手取りは $6,141 → $5,544 で、ほぼ横ばい(上下にブレていて、はっきりした傾向がありません)。一方で標準偏差は $36,581 → $14,224 と39%まで落ちています。
つまり 「1割の期待値」と引き換えに「6割のブレ幅」と「32分の1の全滅率」を買っていることになります。
これが「フリーランチ」と呼ばれる現象です。普通、リターンを上げたければリスクを取るしかありません。 ところが分散だけは、リターンをほぼ据え置いたままリスクを削れてしまう。ただ飯です。
プロップでは、ただ飯よりさらに得
株や投信の世界では、分散の価値は「同じ期待値でブレが小さい」ことまでです。プロップはここからもう一段おいしくなります。
理由はドローダウンが吸収壁だからです。最大DDに触れた口座は、その後どんなに相場が戻っても永久に復活しません。
- 株なら、大きく下げても持ち続ければ戻る可能性がある
- プロップは、一度ラインを割ったらそこで試合終了
だからブレ幅が小さくなること自体が、壁に触れる確率を直接下げます。 上の表で「1本以上ファンド到達」が23.8%から89.7%へ跳ね上がっているのは、そのぶんです。分散はリスクを下げるだけでなく、勝率そのものを4倍近くに上げています。
発見4:ただし「相関が低ければ」という条件がつく
ここまでの数字がきれいに出たのには理由があります。今回の40波は、平均相関が0.007しかありませんでした(実質ゼロ)。
「相関」とは、2つの戦略がどれくらい同じ動きをするかの指標です。1.0なら完全に同じ、0なら無関係、マイナスなら逆に動きます。
40波の中身を見ると、最大0.88(同じ戦略をS&P500とダウでやれば、ほぼ同じもの)、最小−0.74(同じ銘柄で順張りと逆張りをやれば正反対)と幅広く、平均するとほぼゼロでした。
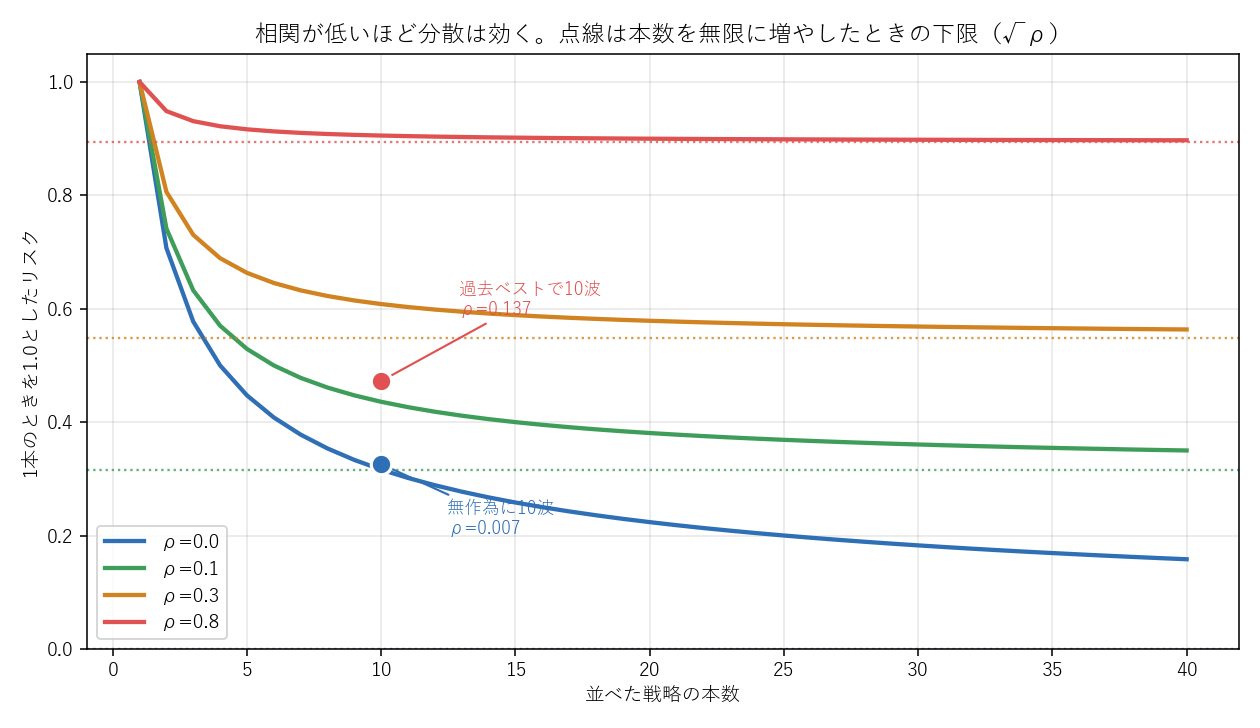
相関が高いと、分散はどこまで効かなくなるのか。
| 相関 ρ | 5本 | 10本 | 20本 | 100本 | いくら増やしても超えられない下限 |
|---|---|---|---|---|---|
| 0.0 | 0.447 | 0.316 | 0.224 | 0.100 | 0.000 |
| 0.007(今回) | 0.453 | 0.326 | 0.238 | 0.130 | 0.084 |
| 0.1 | 0.529 | 0.436 | 0.381 | 0.330 | 0.316 |
| 0.3 | 0.663 | 0.608 | 0.579 | 0.554 | 0.548 |
| 0.8 | 0.917 | 0.906 | 0.900 | 0.896 | 0.894 |
※ 1本のときのリスクを1.0としたときの値。理論値は √((1+(N−1)ρ)/N)、下限は √ρ。
相関0.8だと、戦略を100本並べてもリスクは89.6%までしか下がりません。 10本でも0.906。つまりほとんど何も起きない。
分散が効くかどうかは本数ではなく相関で決まります。 似たものを10個並べても、それは1個と変わりません。
発見5:「成績のいい戦略を選ぶ」と、分散が自分で壊れる
ここが一番実用的な発見でした。
普通、複数の戦略を選ぶとき 「直近で成績のいいものを選ぼう」 と考えますよね。それをやるとどうなるか測りました。
| 選ぶ本数 | 無作為に選んだときの相関 | 直近の成績上位を選んだときの相関 |
|---|---|---|
| 5本 | +0.003 | +0.209 |
| 10本 | +0.010 | +0.137 |
| 20本 | +0.007 | +0.054 |
成績で選んだ瞬間、相関が20倍から70倍に跳ね上がります。
理由を考えると当たり前で、直近で成績がいい戦略は、直近の相場環境に合っていた戦略です。似た環境に反応するもの同士は、当然似た動きをします。「金が強かった時期」なら金関連の戦略が上位を占めるし、「トレンド相場」ならトレンド系が並びます。
実際の成績にもそのまま出ました。20口座の場合:
| 選び方 | 全滅率 | 期待手取り | プラス率 |
|---|---|---|---|
| 分散(無作為に20本) | 0.1% | +$11,439 | 58.9% |
| 分散(成績上位20本) | 0.5% | +$8,150 | 54.0% |
無作為に選んだほうが全部の指標で勝ちました。 成績で選ぶと、上位に入る実力の差より、相関が上がる損のほうが大きかったということです。
良さそうなものを集めると、分散しているつもりで集中しています。 これが一番はまりやすい罠です。
発見6:期待値だけなら集中が最大。でも8割の確率で損する
公平を期すために、逆の結果も出しておきます。期待値だけを見ると、実は「成績最高の戦略に全部寄せる」が最強でした。
20口座での比較:
| 構成 | 期待手取り | プラス率 | 全滅率 | 標準偏差 |
|---|---|---|---|---|
| 集中(成績最高の1本に20口座) | +$23,011 | 18.5% | 63.1% | $87,210 |
| 集中(無作為な1本に20口座) | +$12,282 | 14.6% | 58.4% | $73,162 |
| 分散(無作為に20本) | +$11,439 | 58.9% | 0.1% | $24,091 |
期待値は分散の2倍です。 直近で強い戦略はある程度そのまま強い、という現象は実在しました。
ただしプラスで終わる確率は18.5%です。 つまり5回に4回は損をします。 たまに来る特大の当たりが平均を持ち上げているだけで、あなたが実際に体験する回のほとんどはマイナスです。
ここが選択の本質です。
集中 … 期待値は高いが、8割の回で損をする分散 … 期待値は半分だが、6割の回でプラスになる何回も繰り返せる人は集中が正しい。 でも参加費には限りがあり、全滅したら次が買えないなら、平均に到達する前に退場します。プロップの参加費が有限である以上、実務的には分散が正解になります。
で、分散はフリーランチなのか
答え:フリーランチです。しかも株より得です。ただし「唯一」でも「無条件」でもありません。
得な理由
- 期待値をほぼ落とさずにブレ幅を6割削れる($36,581 → $14,224)
- プロップはドローダウンが吸収壁なので、ブレが減ること自体が到達確率を上げる(23.8% → 89.7%)
- 同じ参加費でこれができる。追加コストはゼロ
無条件ではない理由
- 相関が低いときだけ効く。 相関0.8なら100本並べても10%しか下がらない
- 成績で選ぶと相関が上がって、効果が自分で消える(0.003 → 0.209)
- 期待値そのものは増えない。 分散は儲けを増やす道具ではなく、生き残る道具
そして 「唯一」ではありません。 プロップには分散以外にもタダで取れるものがあります。参加費の割引、目標÷最大DDの比率が良いプランを選ぶこと、ファンド到達後にロットを落とすこと。これらはどれも期待値を落とさずにリスクを下げます。
ただし分散がいちばん効き目が大きいのは、この検証のとおりです。
実務にどう落とすか
① 同じ設定の口座を並べない
これが最大の無駄です。同じ戦略を10口座に載せるのは、1口座を10枚コピーしているだけで、確率は1ミリも動きません。
② 2〜3本に分けるだけで大半が取れる
全滅率は 58.4% → 37.2%(2本)→ 21.8%(3本)と、最初の数本がいちばん効きます。10本まで増やせばさらに良くなりますが、まず2本に分けることの価値が圧倒的です。
③ 「似ていないもの」を選ぶ。「強いもの」ではなく
成績上位から選ぶと相関が跳ね上がります。違う銘柄・違うロジック・違う時間帯を意識して散らしてください。順張りと逆張りを混ぜるのは特に効きます(今回のデータでは相関−0.74の組み合わせもありました)。
④ 分散できる範囲は規約で決まる
複数口座を持つ場合、口座をまたいだ両建てを禁止している会社があります。順張りと逆張りを別口座で同時に走らせると、意図せず両建てになることがあるので、時間帯が重ならないか確認してください。
検証の限界
数字を鵜呑みにしないでほしいので、弱点を明記します。
- 日足・1日1トレードのモデルです。日中で完結する戦略やスキャルピングには、そのまま当てはまりません
- 各戦略の振れ幅を0.8%に揃えています。 実際は戦略ごとにボラティリティが違うので、リスクを揃える作業が別途必要です
- 最低取引日数・一貫性ルール・出金サイクルは未実装です。これらは分散側にやや不利に働きます(口座が増えるほど管理が増えるため)
- 40本は5戦略×8銘柄なので、戦略の種類としては限定的です。似た系統(順張り3種)が含まれています
- コストは往復2ベーシスポイント固定です。実際のスプレッドやスリッページは銘柄と時間帯で大きく変わります
- 期間は2010年から2026年の16年間です。この期間に起きなかったことは検証できていません
スクリプトは配布しています。sim-distillation-real-data.py / lib_waves.py / fetch_wave_data.py(Python + NumPy + pandas + yfinance、乱数シード固定)。fetch_wave_data.py を先に実行してから本体を叩けば、この記事と同じ数字が出ます。lib_waves.py の STRATEGIES に自分のロジックを足せば、自分の手法で同じ検証ができます。
FAQ
Q. 「分散は唯一のフリーランチ」は本当ですか?
フリーランチである点は本当で、「唯一」は言い過ぎです。 今回の検証では、期待手取りを1割しか落とさずに全滅率を32分の1、ブレ幅を6割削れました。これは間違いなくただ飯です。ただしプロップには他にもタダで効くものがあります。参加費の割引、目標÷最大DDの比率が良いプランを選ぶこと、ファンド到達後にロットを落とすことなど。分散がいちばん効き目が大きい、というのが正確な表現です。
Q. 同じ手法を複数口座で回すのは、分散になりますか?
まったくなりません。 今回の検証では、1口座でも20口座でも全滅率58.4%・到達率23.8%で、数字が1桁も動きませんでした。同じ戦略を同じ期間に走らせると全口座が同じ値動きをするので、1口座を枚数だけコピーしているのと同じです。買い直しのタイミングをずらしても、その日に持つポジションは同じ向きなので、本質は変わりません。
Q. 何種類に分ければいいですか?
まず2本、できれば3〜5本です。 全滅率は 1本 58.4% → 2本 37.2% → 3本 21.8% → 5本 8.8% → 10本 1.8% と下がりますが、効き目がいちばん大きいのは最初の1〜2本を足すときです。10本まで増やす価値はありますが、管理の手間と規約(口座数の上限など)を考えると、3〜5本が現実的な落としどころになります。
Q. どうやって「似ていない戦略」を選べばいいですか?
成績で選ばないことが第一歩です。 直近で成績のいい戦略を並べると、相関が0.003から0.209へ跳ね上がりました。似た相場環境に反応するもの同士が集まるためです。銘柄を変える・ロジックの向きを変える(順張りと逆張り)・時間帯を変えるの3つが実用的な軸になります。判断に迷うなら、過去の日次損益の相関を実際に計算してみてください。0.3を超えているなら、それは別々の戦略とは言えません。
Q. 相関が高い戦略しか持っていない場合は?
本数を増やしても意味がありません。 相関0.8の戦略は、100本並べてもリスクが89.6%までしか下がりません。10本で0.906です。この場合、本数を増やすより、まったく違う1本を探すほうが価値があります。 順張りしか持っていないなら逆張りを、FXしか持っていないなら株価指数を、といった方向です。
Q. 期待値が高いのは集中なら、集中すべきでは?
何回も繰り返せるなら、そのとおりです。 今回の検証でも、成績最高の戦略に全口座を寄せると期待手取りは分散の2倍(+$23,011 対 +$11,439)でした。ただしプラスで終わる確率は18.5% です。5回に4回は損をします。参加費が無限にあって平均に収束するまで続けられるなら集中が正しいのですが、全滅したら次を買えないのが普通です。その制約があるなら分散が現実解になります。
Q. 分散のデメリットはありませんか?
管理コストと、規約上の制約です。 口座が増えれば、それぞれのルール・出金サイクル・ドローダウン残量を追う手間が増えます。また複数口座を持つ場合、口座をまたいだ両建てを禁止している会社があるので、順張りと逆張りを同時に走らせるときは時間帯が重ならないか確認が必要です。期待値の面では、この検証を見るかぎり分散のコストはほぼゼロでした。
関連記事
この記事を書いた人
ホソノP |プロップファーム攻略の人
自分のお金でチャレンジを買い、出金まで記録して検証しています。記録した出金は Fintokei・Fundora・Funded7 で合計 610万円、The5ers で $4,776(2026年9月時点)。半裁量EA「ELDRA」の作者。